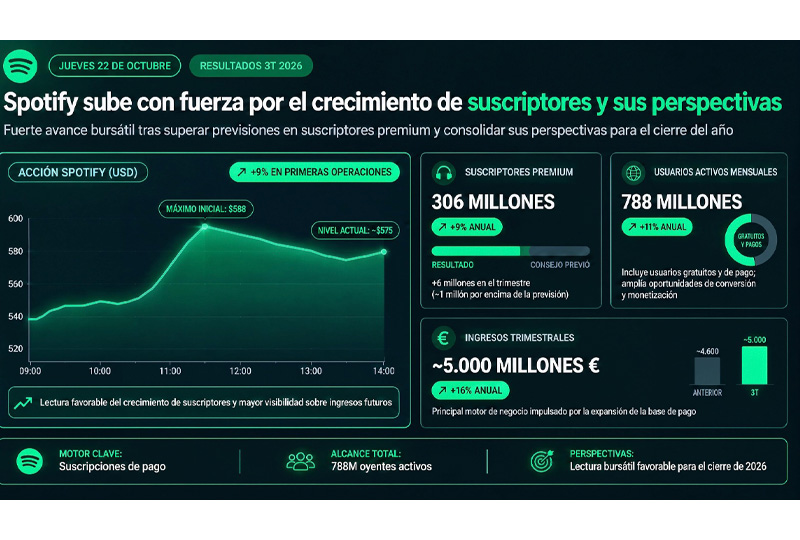
Las acciones de Spotify registran un fuerte avance este jueves 22 de octubre, después de presentar sus resultados del tercer trimestre de 2026. Los títulos subieron más del 9% en las primeras operaciones y alcanzaron la zona de 588 dólares por acción, antes de moderar las ganancias y situarse alrededor de 575 dólares. La reacción bursátil apunta a una lectura favorable del crecimiento de suscriptores y de las perspectivas para el cierre del año.
- La compañía incorporó seis millones de suscriptores premium durante el trimestre, hasta alcanzar los 306 millones, aproximadamente un millón por encima de su previsión anterior. Esta cifra representa un crecimiento anual del 9% y refuerza la importancia de las suscripciones como principal motor de su negocio. Para los inversionistas, la expansión de la base de pago ofrece mayor visibilidad sobre los ingresos futuros.
- El crecimiento también se reflejó en el alcance general de la plataforma. Spotify llegó a 788 millones de usuarios activos mensuales, un incremento del 11% frente al mismo periodo del año anterior. Esta audiencia, que incluye usuarios gratuitos y de pago, amplía las oportunidades para convertir oyentes en suscriptores y desarrollar nuevas formas de monetización.
Los ingresos trimestrales aumentaron un 16% anual, hasta aproximadamente 5.000 millones de euros. Al descontar el efecto de las fluctuaciones cambiarias, el crecimiento fue del 14%, lo que muestra que la expansión también estuvo respaldada por la evolución del negocio. El desafío consiste en mantener ese ritmo mientras la empresa continúa invirtiendo en contenido, tecnología y herramientas para mejorar la experiencia de sus usuarios.
- Sin embargo, los resultados presentaron señales mixtas en materia de beneficios. La ganancia por acción se situó en 2,48 euros, una caída del 24% respecto al año anterior y por debajo de los 2,80 euros previstos. Este contraste recuerda que un aumento de ingresos y suscriptores no se traduce necesariamente en una mejora equivalente de la utilidad final.
- En el plano operativo, Spotify reportó un beneficio de 672 millones de euros y un margen bruto del 33%, con una mejora anual de 1,36 puntos porcentuales. Estos indicadores permiten distinguir la evolución de la actividad principal del comportamiento de la ganancia por acción. La mejora del margen bruto sugiere una mayor capacidad para conservar ingresos después de cubrir los costos directos del servicio.
Para el cuarto trimestre, la compañía proyecta alcanzar los 316 millones de suscriptores premium e ingresos cercanos a 5.200 millones de euros. Cumplir esa meta supondría incorporar diez millones de clientes de pago adicionales, frente a los seis millones sumados en el tercer trimestre. Estas previsiones elevan las expectativas sobre la capacidad de Spotify para acelerar su crecimiento durante los últimos meses del año.
- La inteligencia artificial ocupa un lugar cada vez más importante en su estrategia. Las herramientas para organizar y crear listas de reproducción mediante indicaciones del usuario buscan ofrecer una experiencia más personalizada y facilitar el descubrimiento de contenido. Desde una perspectiva de negocio, una mayor satisfacción podría favorecer la permanencia de los suscriptores, aunque el rendimiento de estas inversiones dependerá de su adopción y de los costos asociados.
- Al mismo tiempo, Spotify continúa ampliando su oferta de podcasts y otros formatos de audio para competir por el tiempo y la atención de los consumidores. En bolsa, el retroceso desde 588 hasta aproximadamente 575 dólares equivale a una moderación cercana al 2,2% desde el máximo señalado. Ese ajuste muestra que, pese al entusiasmo inicial, la acción mantiene volatilidad mientras el mercado evalúa el equilibrio entre crecimiento, inversión y rentabilidad.
En conclusión, Spotify presenta un trimestre sólido en expansión de usuarios e ingresos, acompañado de una ganancia por acción inferior a lo esperado. La reacción positiva de sus títulos sugiere que los inversionistas están dando mayor peso al crecimiento de las suscripciones y a las perspectivas del cuarto trimestre. Para sostener esa confianza, la compañía deberá cumplir sus objetivos y convertir la ampliación de su plataforma en beneficios más consistentes.