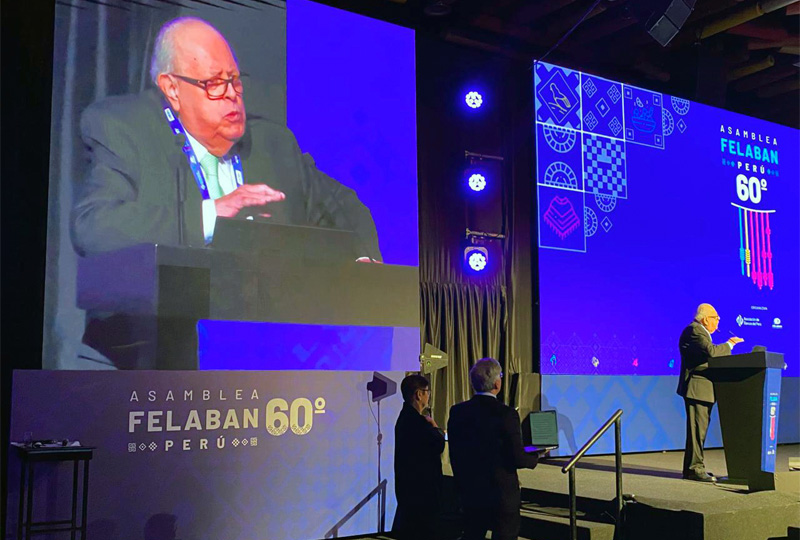
Sergio Espinosa y Jorge Mogrovejo coincidieron en que la transformación digital debe avanzar junto con la educación financiera, la gestión de nuevos riesgos y el fortalecimiento de las capacidades de supervisión. También plantearon la necesidad de armonizar las reglas regulatorias en América Latina.
- La transformación digital está ampliando las posibilidades de acceso al crédito en América Latina, incluso para sectores de la población que anteriormente no podían acceder a determinados productos financieros. Sin embargo, este avance también plantea nuevos desafíos para las entidades financieras y los organismos supervisores, principalmente en materia de ciberseguridad, educación financiera y gestión de riesgos.
- Este fue uno de los principales temas abordados durante el panel «Regulación, riesgo y competitividad: cómo preservar el acceso al crédito en América Latina», desarrollado en como parte de la 60.ª Asamblea de la Federación Latinoamericana de Bancos (FELABAN), que se realiza en Perú.
- Durante el encuentro, Sergio Espinosa, superintendente de Banca, Seguros y AFP del Perú, y Jorge Mogrovejo, superintendente adjunto de Banca y Microfinanzas y presidente de la Asociación de Supervisores Bancarios de las Américas (ASBA), analizaron los desafíos que enfrenta el sistema financiero para ampliar la inclusión sin comprometer su estabilidad.
- El panel fue moderado por Andrés Portilla, director gerente y responsable de Asuntos Regulatorios del Institute of International Finance (IIF).
Inclusión financiera y educación
Espinosa señaló que el Perú ha registrado avances importantes en inclusión financiera, particularmente después de la pandemia, impulsados en buena medida por la expansión de los canales digitales. No obstante, advirtió que todavía existe un camino por recorrer, especialmente en la utilización efectiva de los servicios financieros.
- En su opinión, el desafío ya no consiste únicamente en incorporar a más personas al sistema financiero, sino también en conseguir que puedan utilizar sus productos y servicios de manera informada.
- Explicó que la relación de los ciudadanos con los bancos, cajas y cooperativas ha cambiado. Mientras anteriormente podía limitarse a operaciones ocasionales, actualmente es una interacción cotidiana, principalmente a través de dispositivos digitales, en los que las personas toman decisiones que tienen consecuencias económicas.
- Por ello, consideró necesario que tanto los organismos supervisores como las empresas privadas intensifiquen sus esfuerzos de educación financiera. Esta debe acompañar el acceso al crédito y extenderse también a otros ámbitos, como los seguros y los sistemas de pensiones.
La billetera como fuente de información
Por su parte, Mogrovejo destacó que la digitalización permite ampliar el acceso al crédito mediante operaciones de montos pequeños que, bajo los modelos tradicionales de evaluación y atención, difícilmente resultarían viables para las entidades financieras.
- Explicó que las billeteras digitales están generando nuevas oportunidades para incorporar a personas que no cuentan con un historial bancario convencional.
- “La nueva planilla es la billetera”, sostuvo al explicar que, en economías con elevados niveles de informalidad laboral, los movimientos digitales pueden ofrecer información sobre los ingresos y gastos de las personas, facilitando una evaluación más amplia de su capacidad de pago.
- En esa línea, planteó la importancia de impulsar las finanzas abiertas (open finance), que permitirían a las entidades financieras acceder a una visión más completa de los movimientos económicos de sus potenciales clientes.
- Sin embargo, advirtió que la transformación digital también representa un desafío para las instituciones financieras de menor tamaño, que no siempre cuentan con suficiente respaldo financiero para realizar las inversiones tecnológicas necesarias.
Esta situación puede generar diferencias entre las entidades con mayor capacidad de inversión y aquellas que tienen restricciones de capital, como ocurre en parte del sector de cajas municipales y cooperativas.
- Según la SBS, a setiembre de 2026 las cajas municipales tenían créditos directos por S/ 42.565 millones, frente a S/ 404.849 millones de la banca múltiple. En las financieras la cifra fue de S/ 7.638 millones y en las cajas rurales, de S/ 1.420 millones.
- El crédito a la pequeña y microempresa representa 75,8% de la cartera de las cajas municipales, frente a 14,9% en la banca múltiple. En las financieras es de 50,3% y en las cajas rurales, de 59,7%.
- La relación entre gastos de operación y margen, que mide qué parte de lo que gana una entidad por intermediar se destina a costos operativos, fue de 53,11% en las cajas municipales y de 41,50% en la banca. En las financieras llegó a 61,41% y en las cajas rurales, a 66,34%.
- El riesgo, según lo expuesto durante el panel, es que algunas instituciones queden rezagadas frente a competidores que sí logren adaptarse a los nuevos modelos de negocio.
Ciberseguridad y riesgos emergentes
Otro de los puntos centrales de la discusión fue la aparición de nuevos riesgos asociados con la transformación digital.
- Al respecto, Espinosa señaló que la ciberseguridad constituye uno de los principales desafíos para las entidades financieras y los organismos supervisores. A este riesgo se suman los relacionados con la inteligencia artificial, los factores geopolíticos y el cambio climático.
- El superintendente explicó que las instituciones financieras necesitan fortalecer sus mecanismos de protección y resiliencia frente a las amenazas cibernéticas. Al mismo tiempo, los supervisores deben desarrollar capacidades técnicas para evaluar cómo las entidades están enfrentando estos riesgos.
- Advirtió que captar profesionales especializados en tecnología y ciberseguridad representa una dificultad para los organismos supervisores, debido a la competencia que mantienen con los propios bancos y otras empresas del mercado laboral.
Asimismo, señaló que los riesgos climáticos deben incorporarse en la evaluación crediticia. En el caso peruano, fenómenos como El Niño pueden afectar la actividad económica de los clientes y, consecuentemente, su capacidad para cumplir con sus obligaciones financieras.
- Por ello, sostuvo que las entidades deben identificar anticipadamente las zonas y actividades económicas expuestas a estos riesgos, a fin de incorporarlos en sus decisiones de financiamiento.
- También mencionó que los acontecimientos geopolíticos pueden trasladar sus efectos a América Latina mediante incrementos de la inflación y los precios de los combustibles, incluso cuando los países de la región no participan directamente en esos conflictos.
Regulación frente a la digitalización
Desde la perspectiva de la supervisión, Mogrovejo explicó que el objetivo no es simplemente incentivar que las entidades financieras se digitalicen, sino establecer las condiciones para que puedan hacerlo de manera segura.
- En ese sentido, señaló que en el Perú se modificó una disposición de la legislación bancaria que exigía exhibir la resolución de funcionamiento en la oficina principal de una entidad. Con el cambio normativo, las operaciones autorizadas también pueden realizarse por canales digitales.
- Esta modificación permite que el marco regulatorio peruano contemple la posibilidad de contar con bancos completamente digitales. Sin embargo, advirtió que las entidades deben estar preparadas para afrontar los riesgos operacionales y cibernéticos que implica ese modelo.
- La digitalización puede generar ahorros importantes y mejorar la eficiencia de las operaciones, pero también exige inversiones en infraestructura tecnológica, personal especializado y sistemas de seguridad.
- Durante el debate también se abordó el ingreso de nuevos participantes al mercado financiero, como las fintech y otras empresas tecnológicas.
- Uno de los principios planteados fue que actividades equivalentes que generan riesgos similares deben recibir un tratamiento regulatorio coherente, independientemente del tipo de institución que las desarrolle. El objetivo es evitar diferencias que puedan generar ventajas competitivas derivadas únicamente de la regulación.
Hacia una mayor coordinación regional
Otro desafío identificado fue la necesidad de fortalecer la cooperación entre los organismos supervisores de América Latina.
- Espinosa consideró que, aunque la región ha avanzado en la adopción de estándares internacionales como Basilea III y en la supervisión basada en riesgos, todavía existen diferencias importantes en los procedimientos para otorgar licencias, intercambiar información y supervisar entidades financieras que operan en varios países.
- Estas diferencias pueden elevar los costos y dificultar la expansión regional de los bancos, especialmente en un escenario en el que las instituciones buscan operar simultáneamente en distintas jurisdicciones.
- Por ello, planteó avanzar hacia una mayor armonización de los requisitos regulatorios y fortalecer los mecanismos de intercambio de información entre supervisores.
- También destacó la importancia de preservar la independencia de los organismos de supervisión financiera, al considerar que constituye una condición fundamental para evitar conflictos de interés y garantizar una adecuada vigilancia del sistema.
- Mogrovejo coincidió en la importancia de profundizar la cooperación regional desde ASBA, especialmente para compartir información sobre las entidades financieras que ingresan a nuevos mercados y conocer sus estructuras corporativas y actividades en otras jurisdicciones.
Competitividad y crecimiento del crédito
En el tramo final del panel, Mogrovejo abordó el debate sobre si una regulación demasiado exigente puede terminar limitando la competitividad y el crecimiento de las entidades financieras.
- Para evaluar esta situación, propuso observar cuatro indicadores: el crecimiento del crédito, la rentabilidad de las instituciones, los niveles de morosidad y el ingreso de nuevas entidades al mercado.
- A su juicio, estos indicadores permiten analizar si existe realmente una restricción regulatoria que esté afectando el desarrollo del sistema financiero o si, por el contrario, el mercado mantiene condiciones adecuadas de crecimiento y competencia.
- En rentabilidad, la SBS reporta a setiembre de 2026 un ROE, que mide cuánto gana una entidad por cada sol de patrimonio, de 20,17% en la banca múltiple y de 24,07% en las cajas municipales. En las financieras fue de 15,37% y en las cajas rurales, de 4,23%.
En morosidad, la cartera atrasada fue de 2,76% en la banca múltiple, 5,00% en las cajas municipales, 4,70% en las financieras y 5,78% en las cajas rurales. La atrasada ajustada [confirmar definición con la SBS] fue de 4,69%, 9,74%, 11,58% y 12,05%, en el mismo orden.
- Las provisiones, que son reservas para posibles pérdidas, cubrían 184,83% de la cartera atrasada en la banca múltiple y entre 151,10% y 162,55% en las demás entidades. El ratio de capital global, que compara el capital con los activos según su riesgo, estuvo entre 15,12% y 17,13% en las cuatro categorías al 31 de agosto.
- En esa línea, señaló que no necesariamente existe un problema generalizado de regulación en el Perú, aunque reconoció que determinadas disposiciones pueden generar dificultades específicas para algunas instituciones.
- Por ello, consideró importante mantener un diálogo permanente entre los supervisores, las entidades financieras y sus gremios, con el propósito de identificar y corregir aquellas disposiciones que puedan estar limitando innecesariamente el crecimiento.
El debate dejó en evidencia que el desafío para los sistemas financieros de América Latina no consiste en elegir entre regulación y competitividad, sino en encontrar un equilibrio que permita ampliar el acceso al crédito, impulsar la innovación y preservar la estabilidad financiera.