Artículo publicado en la edición 251 de la Revista Microfinanzas
https://statuscomunicaciones.pe/microfinanzas/M251.pdf
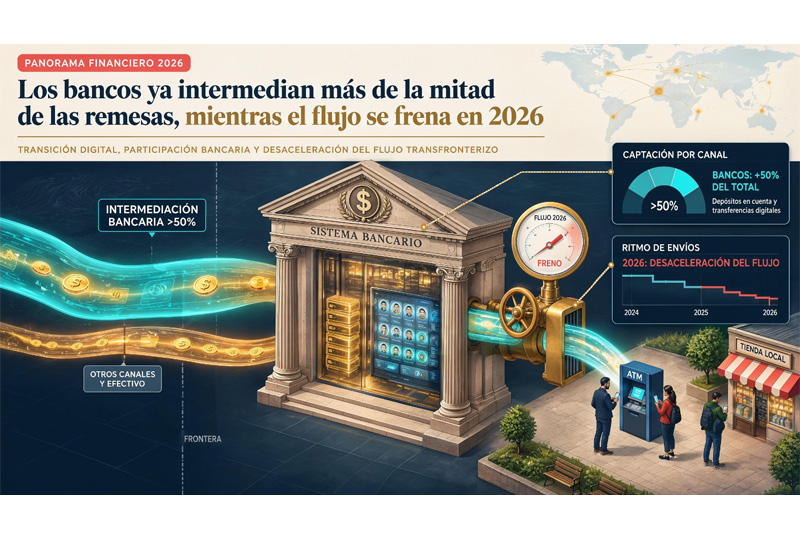
Según el BCRP, los bancos canalizaron 51.0% de los US$5,299 millones que llegaron en 2025. En el primer semestre de 2026 el total creció 1.7% y las empresas de transferencia de fondos recibieron 15.3% menos que un año antes, según la SBS.
- Imagine a doña Rosa, una madre de Lima. Hasta hace poco salía temprano a una agencia de envíos de su barrio, hacía cola con su DNI y cobraba en efectivo lo que le mandaba su hijo desde Madrid. Ahora el dinero llega solo a su cuenta del banco y lo ve en el celular antes de salir de casa.
- Su rutina cambió en el mismo sentido que las cifras. En 2025, los bancos canalizaron 51.0% de las remesas que llegaron al Perú, según el BCRP, frente a 40.1% en 2022. Es la primera vez que superan la mitad en la serie que empieza en 2020.
- El cambio llega cuando el flujo total pierde fuerza. Las remesas, el dinero que envían los peruanos que viven afuera, sumaron US$5,299 millones en 2025, 7.4% más que en 2024 y el equivalente a 1.5% del PBI.
- En el primer semestre de 2026 fueron US$2,640 millones, solo 1.7% más que un año antes, y el segundo trimestre cerró con una caída de 0.7%.
- Quienes pierden terreno son las empresas de transferencia de fondos (ETF), como Western Union, Argenper o Jet Perú, las agencias donde doña Rosa solía cobrar. Entre enero y junio de 2026 recibieron del exterior US$955 millones, 15.3% menos que en el mismo periodo de 2025, según la SBS.
Cómo cambió el canal de las remesas
- Los bancos manejaban 45.5% de las remesas en 2020, cayeron a 40.1% en 2022 y desde entonces suben cada año hasta 51.0%. La Memoria 2025 del BCRP atribuye el avance al aumento de las remesas digitales, como las que se hacen por Yape.
- En dinero, el cambio se aprecia mejor. Según un cálculo de Microfinanzas con datos del BCRP, los bancos pasaron de unos US$2,265 millones en 2024 a US$2,702 millones en 2025, 19.3% más, mientras las ETF y otros medios bajaron de US$2,477 millones a US$2,385 millones, 3.7% menos.
- Los reportes de la SBS confirman el movimiento. Las ETF recibieron del exterior US$2,206 millones en 2025, 4.4% menos que en 2024. En el primer semestre de 2026 la caída fue de 15.3% y las operaciones bajaron 26.3%. Fuera de las ETF, el dinero que llegó habría crecido cerca de 15% en ese periodo, según una estimación de Microfinanzas con datos de la SBS y el BCRP, mientras el total subió 1.7%.
¿Es culpa del impuesto estadounidense? Desde el 01 de enero de 2026, Estados Unidos grava con 1% las remesas pagadas en efectivo, giros o cheques, y no las que salen de una cuenta bancaria o una tarjeta emitida allí. Pero la caída de las ETF empezó antes. En 2025 ya recibían 8.7% menos desde ese país, según la SBS.
- El BCRP atribuye “en parte” la caída del segundo trimestre a las medidas migratorias restrictivas en Estados Unidos, incluido ese impuesto, y a la menor expansión de las economías europeas (Nota de Estudios 59, del 21/08/2026). Es la explicación oficial, no un efecto medido.
- “Western Union Perú recibió 69.7% de lo que las ETF cobraron del exterior en 2025 (US$1,537 millones) y envió 87.2% de lo enviado (US$614 millones), según la SBS”
¿Quién gana con el cambio?
- ¿Quién se queda con el dinero que ya no pasa por la ventanilla? Según el BCRP, los bancos, con unos US$437 millones adicionales en 2025 (cálculo de Microfinanzas con datos del BCRP). Entre las ETF, el negocio está concentrado. Western Union Perú recibió 69.7% de lo que las ETF cobraron del exterior en 2025 (US$1,537 millones) y envió 87.2% de lo enviado (US$614 millones), según la SBS. Le siguen Argenper, con 18.6% de lo recibido, y Jet Perú, con 8.8%.
- Western Union también llega a Yape. Según la empresa, más de 550,000 usuarios habían recibido remesas en la aplicación hasta agosto de 2025, con un uso que se triplicó en un año. El servicio admite hasta S/3,500 por operación y S/12,000 al mes. Yape también envía a 14 países y acumulaba más de S/65 millones enviados hasta abril de 2026. Son cifras de la empresa.
- En el Latam Epayment Summit 2026, organizado por CAPECE, tres ejecutivos de empresas del sector describieron cómo compiten bancos y fintech. Sus cifras y opiniones son propias y no están contrastadas con datos oficiales.
María José Artacho, Country Manager de Global66, sostiene que los estudios ya son más de la cuarta parte del volumen que la fintech transa desde el Perú y que España es su corredor número uno, con un crecimiento de 33% en un año. Sobre el costo, Artacho afirmó que “cuando el cliente mira el costo total o el dinero que realmente llega al destino, la comparación empieza a cambiar”. Dijo haber visto casos en que la diferencia le cuesta al peruano entre 5% y 7% más, sin precisar montos ni canales. Es una apreciación suya, no una medición.
- Ignacio Nina, Country Manager Andean Region de Prex, explicó que la SBS otorgó a la firma licencia como empresa de crédito y que recientemente recibió autorización como empresa emisora de dinero electrónico.
- Nina sostiene que, con esa licencia, Prex se conecta de forma directa a los sistemas de pago locales, sin depender de varios intermediarios, y que así reduce el costo para el usuario.
- Lenin Tarillo, líder en Blockchain & Criptoactivos del BCP, señaló que hay varias barreras para masificar los nuevos rieles de pago. En su opinión, “el principal eje rector siempre va a ser la gestión del riesgo y el cumplimiento normativo”. Para Tarillo, cuando se trata de mover dinero la tecnología blockchain debe quedar fuera de la vista del cliente, que solo espera que la operación sea instantánea, segura y cumpla las normas tributarias.
¿De dónde viene el dinero?
- El hijo de doña Rosa envía desde España, el origen que más crece. Su participación subió de 12.4% en 2023 a 14.9% en 2025, unos US$790 millones, y la Memoria del BCRP registra un alza de 20.3% en 2025, frente a 8.5% de Estados Unidos, que sigue aportando casi la mitad (49.6%).
- España fue también el motor del arranque de 2026. Según el BCRP, el alza de 4.3% del primer trimestre se explicó “principalmente” por mayores envíos desde ese país (Nota de Estudios 37). En el segundo trimestre, el propio BCRP citó la desaceleración europea entre las razones de la caída.
- Chile, en cambio, retrocede. Pasó de 15.7% del total en 2021 a 7.5% en 2025, y desde 2024 Italia (8.1%) lo supera como tercer origen.
- Lo que pase con las agencias importa más en unos corredores que en otros. Según una estimación de Microfinanzas con datos de la SBS y el BCRP, las ETF recibirían cerca de 66% de lo que llega desde Italia y 60% desde España, frente a 35% desde Estados Unidos y 27% desde Chile. El cambio de canal podría sentirse más donde esas empresas pesan más, aunque aún no hay datos por corredor.
Lo que no se sabe todavía
- Imagine ahora a una familia de Arequipa que envía cada mes dinero a su hija, que estudia en Madrid. Lo hace desde una aplicación en el celular, sin pasar por ninguna ventanilla.Imagine ahora a una familia de Arequipa que envía cada mes dinero a su hija, que estudia en Madrid. Lo hace desde una aplicación en el celular, sin pasar por ninguna ventanilla.
- Esos envíos son los más difíciles de medir. El BCRP registra US$341 millones de remesas enviadas en 2025, principalmente a Venezuela. Las ETF reportaron a la SBS US$704 millones, y a Venezuela fue solo 1.6%. Las dos series se mueven en sentido contrario desde 2022 y falta aclarar qué mide cada una.
- Plataformas como Global66 informan sus propios números. La empresa dice haber enviado US$167 millones en remesas desde el Perú, equivalentes a 49% de la cifra del BCRP, y no figura en los reportes de las ETF de la SBS. Son datos de la empresa.
- Artacho sostiene que el fenómeno es “mucho más grande de lo que demuestran las cifras oficiales” y que parte del dinero antes se movía “por canales no tan formales”. Es una hipótesis suya, no una cifra verificada.
- Tampoco se sabe qué pasó con los hogares como el de doña Rosa, que cobraban en agencias. No hay datos públicos por región o ingreso que digan si pasaron a cuentas y billeteras o si dejaron de recibir ese dinero.
- La rutina de doña Rosa ya no pasa por la ventanilla, pero las cifras aún no dicen si su caso se vuelve la regla. Lo sabremos con tres datos. Si el BCRP muestra, en su nota del tercer trimestre, que el flujo se recupera después de la caída de 0.7% del segundo. Si los reportes de la SBS siguen registrando menos dinero en las ETF. Y si Estados Unidos publica el reglamento final del impuesto de 1% a los envíos en efectivo.
“La caída de las ETF empezó antes. En 2025 ya recibían 8.7% menos desde Estados Unidos, según la SBS”