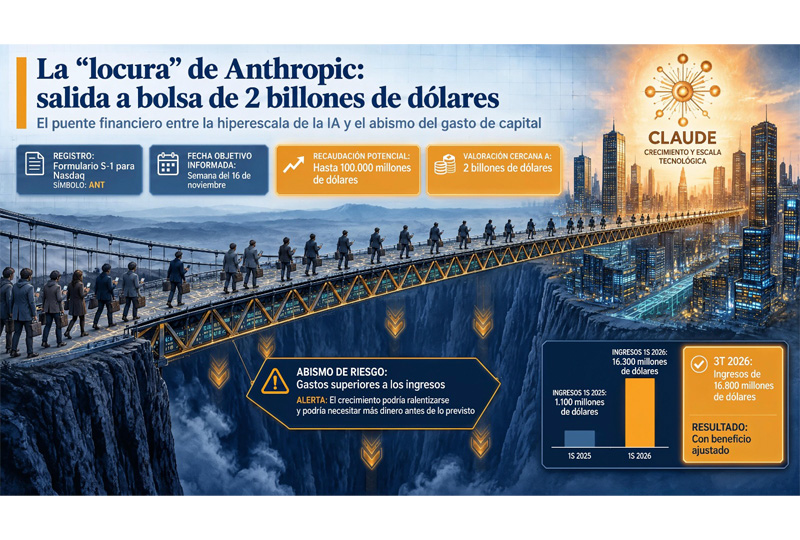
La solicitud de salida a bolsa de Anthropic ha sido calificada de «una locura» se producen después de que el fabricante de Claude publicara el lunes su declaración de registro S-1 para cotizar en el Nasdaq bajo el símbolo ANT, con el objetivo, según se informa, de que la salida a bolsa se produzca la semana del 16 de noviembre. Los mercados prevén que podría recaudar hasta 100.000 millones de dólares con una valoración de alrededor de 2 billones de dólares, lo que la convertiría en la mayor salida a bolsa de la historia.
- Anthropic está pidiendo a los inversores comunes que ayuden a financiar uno de los mayores compromisos de gasto que jamás haya asumido una empresa, por un precio de alrededor de 2 billones de dólares, al tiempo que advierte en el mismo documento que su crecimiento podría ralentizarse y que podría necesitar más dinero antes de lo previsto. Nadie discute que el negocio es extraordinario. La cuestión es quién asume el riesgo si los gastos superan los ingresos. Tras esta salida a bolsa, la respuesta es el público.
- Las cifras de crecimiento son asombrosas. Los ingresos alcanzaron los 16.300 millones de dólares en el primer semestre de 2026, frente a los 1.100 millones del año anterior, y la compañía ha comunicado a los posibles inversores que solo los ingresos del tercer trimestre alcanzaron los 16.800 millones de dólares, con un beneficio ajustado.
- Las pérdidas son igualmente llamativas. Anthropic registró una pérdida neta de 80.700 millones de dólares en los primeros seis meses, aunque alrededor de 72.000 millones de dólares correspondieron a un cargo contable no monetario vinculado al aumento del valor de los bonos convertibles.
Para ser justos, la mayor parte de esos 80.700 millones de dólares son papel, resultado de la disparada valoración de Anthropic. Si se excluye ese dinero, la empresa aún perdió casi 9.000 millones de dólares en seis meses, y la factura en efectivo no deja de aumentar.
- La documentación detalla la magnitud del proyecto. Anthropic prevé invertir hasta 120.500 millones de dólares en computación con tecnología Nvidia de SpaceXAI hasta 2029, alrededor de 3.100 millones de dólares mensuales una vez que esté completamente operativo, y hasta 114.500 millones de dólares con Google hasta 2033. En total, se ha comprometido a invertir al menos 518.000 millones de dólares durante una década en servicios en la nube, computación e infraestructura.
- Estas cifras equivalen a presupuestos nacionales. El crecimiento de los ingresos es asombroso, pero debe mantenerse así durante años para cubrir compromisos de esta magnitud, y la propia Anthropic advierte que su tasa de crecimiento podría no ser sostenible y podría disminuir. El folleto informativo señala otros puntos débiles. No se prevé el pago de dividendos en un futuro próximo, y los fundadores ostentarán el 50,1% del poder de voto.
Los accionistas públicos aportarán su dinero sin obtener control, ingresos ni certezas. Valoraciones como esta dejan muy poco margen para la decepción. Anthropic también ha destinado el 5% de sus acciones a su propio Fondo de Beneficencia Pública, Anthropic Public Benefit Fund, y el consejo de administración puede añadir hasta un 2% más cada vez que la acción suba un 50% por encima del hito anterior.
- Destinar una parte de la empresa al bien público es admirable. Sin embargo, los compradores deben comprender que el fondo está diseñado para crecer a medida que sube el precio de las acciones, por lo que la dilución es inherente al éxito. La documentación presentada también advierte sobre el potencial de la IA para plantear riesgos catastróficos y existenciales para la humanidad, un factor de riesgo extraordinario para cualquier empresa que busque financiación pública.
- Es sorprendente leer esto en un documento de salida a bolsa. Hay que reconocerle a Anthropic su franqueza, pero se les pide a los inversores que valoren una tecnología que, según sus propios creadores, podría salir catastróficamente mal, la salida a bolsa influirá en la suerte de mucho más que una sola empresa.
- Esta salida a bolsa es un referéndum sobre todo el sector de la IA. Si tiene éxito, cabe esperar una avalancha de empresas de IA que coticen en bolsa y una mayor inversión de capital en este sector. Si fracasa, las valoraciones en el sector tecnológico podrían reajustarse rápidamente. Una empresa que cotiza en bolsa en estas dimensiones probablemente se incorpore rápidamente a fondos indexados y planes de pensiones, por lo que millones de ahorradores podrían acabar poseyendo una parte, lo hayan elegido o no.
La gira de presentación mostrará cuánto están dispuestos a pagar los inversores por un futuro que aún no ha llegado. El beneficio ajustado es un buen comienzo, pero la pregunta que todo inversor debería hacerse es cuándo se convierte en beneficio real en efectivo después de pagar por todo ese procesamiento.