Artículo publicado en la edición 251 de la Revista Microfinanzas
https://statuscomunicaciones.pe/microfinanzas/M251.pdf
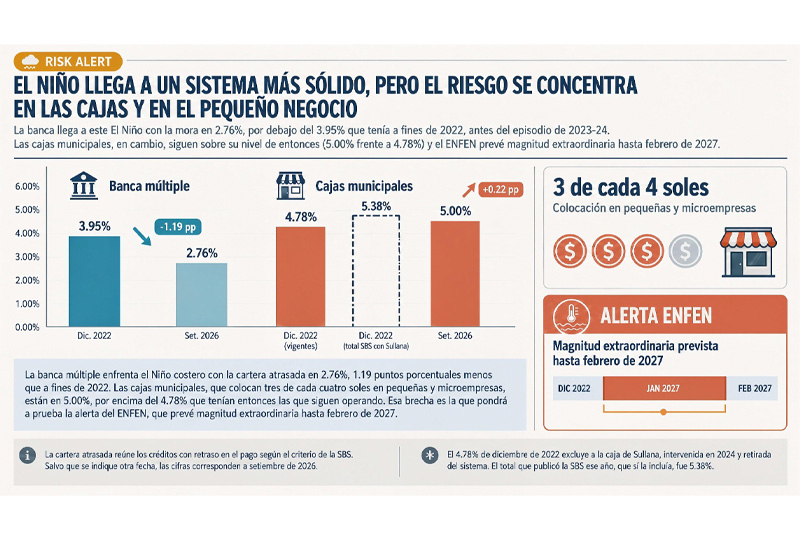
- La banca llega a este El Niño con la mora en 2.76%, por debajo del 3.95% que tenía a fines de 2022, antes del episodio de 2023-24. Las cajas municipales, en cambio, siguen sobre su nivel de entonces (5.00% frente a 4.78%) y el ENFEN prevé magnitud extraordinaria hasta febrero de 2027.
- La banca múltiple enfrenta el Niño costero con la cartera atrasada en 2.76%, 1.19 puntos porcentuales menos que a fines de 2022. Las cajas municipales, que colocan tres de cada cuatro soles en pequeñas y microempresas, están en 5.00%, por encima del 4.78% que tenían entonces las que siguen operando. Esa brecha es la que pondrá a prueba la alerta del ENFEN, que prevé magnitud extraordinaria hasta febrero de 2027
La cartera atrasada reúne los créditos con retraso en el pago según el criterio de la SBS. Salvo que se indique otra fecha, las cifras corresponden a setiembre de 2026. El 4.78% de diciembre de 2022 excluye a la caja de Sullana, intervenida en 2024 y retirada del sistema. El total que publicó la SBS ese año, que sí la incluía, fue 5.38%.
Una alerta que se extiende hasta 2027
El 30 de octubre, el Comité Multisectorial ENFEN publicó su Comunicado Oficial N° 19-2026, que mantiene la alerta de El Niño costero e indica que el evento continuaría hasta fines de otoño de 2027.
- Según el comunicado, El Niño costero “mantendría una magnitud extraordinaria hasta febrero de 2027 (…); luego, su magnitud tendería a disminuir gradualmente hasta junio de 2027”.
- Para noviembre de 2026 a enero de 2027, el ENFEN prevé lluvias que “continuarían por encima de lo normal en la costa norte, sierra occidental, costa central y sierra central occidental, con episodios de moderada a fuerte intensidad”.
- Para la sierra sur oriental, la sierra centro oriental y la Amazonía, prevé lluvias de normales a inferiores, y añade que la condición será “más acentuada en la región del Titicaca, donde se esperan precipitaciones inferiores a lo normal”.
- Sobre el agua, el comunicado advierte que “los embalses de Tinajones (Lambayeque) y Paucarani (Tacna) continuarían con niveles bajos”.
Para el crédito, esto abre dos frentes. En el norte, el riesgo está en lluvias y crecidas que cortan caminos, dañan cultivos y frenan el comercio. En el sur, en un déficit de agua que golpea la actividad agrícola. Es una lectura de esta redacción y no una proyección oficial de morosidad.
La banca llega con holgura
La cartera atrasada de la banca múltiple pasó de 3.95% en diciembre de 2022 a 4.31% en diciembre de 2023, cuando se desarrollaba el episodio de El Niño 2023-24. Desde entonces bajó cada año, hasta 3.75% en 2024, 3.27% en 2025 y 2.76% en setiembre de 2026. Son 1.19 puntos porcentuales menos que a fines de 2022, una caída relativa de 30%.
- La mirada es más exigente con la cartera de alto riesgo ajustada, que suma a la atrasada los créditos refinanciados y reestructurados, y los castigados en los últimos doce meses. En la banca llega a 6.22%. En las cajas municipales es 11.11%, en las empresas financieras 12.64% y en las cajas rurales 14.78%.
- Estas cifras no son comparables de forma exacta. En las cajas, los indicadores ajustados pueden incluir los bloques patrimoniales que algunas entidades recibieron tras las liquidaciones de 2024, y que la SBS registra por ahora en otros activos y otros pasivos.
Lo que dejaron 2023 y 2024
Las cajas municipales cerraron 2022 con 5.38% de cartera atrasada en el total publicado por la SBS. Subieron a 5.71% en 2023 y a 7.05% en junio de 2024, antes de bajar a 5.98% en diciembre de ese año, 5.50% en 2025 y 5.00% en setiembre de 2026.
- La caída de 7.05% a 5.98% no es solo recuperación. En junio de 2024 el total incluía a una caja con mora de 20.71%, que luego fue intervenida y dejó de contarse. Por eso la serie no es comparable en el tiempo y la referencia más justa para diciembre de 2022 es 4.78%.
El aumento de 2023 coincidió con el Niño costero 2023-24, pero los datos de la SBS no permiten atribuirlo a ese fenómeno. La SBS resolvió tres casos en el segmento. Ninguna de las tres resoluciones menciona El Niño ni el clima como causa.
- Sobre Sullana, intervenida en julio de 2024 por la Resolución SBS 2477-2024, la SBS indicó que sus gastos por provisiones, administrativos y financieros subieron 62.7%, 10.4% y 16.9% frente a 2022.
- Sobre Credinka, la SBS señaló que “presentó una reducción sostenida de sus colocaciones, pasando de su nivel máximo histórico de S/ 870 millones a diciembre de 2020 a S/ 326 millones a agosto de 2024 (-62.5%)”.
- Sobre la Caja Rural de Ahorro y Crédito Raíz, la SBS sostiene que “(…) con cargo a los recursos del Fondo de Seguro de Depósitos (FSD), se atienda de manera inmediata los depósitos del público ahorrista hasta el límite de cobertura vigente al momento del proceso de liquidación”.
No todas las cajas están en el mismo punto
Entre las diez cajas municipales que siguen operando, la cartera atrasada de setiembre va de 4.04% a 14.94%. Frente a diciembre de 2022, cuatro subieron más de un punto porcentual, tres bajaron más de medio punto y tres casi no se movieron.
- Las tres con mora superior a 8% son también las más pequeñas y suman S/ 759 millones, 1.8% de la cartera de las cajas. Seis de las diez superan el promedio de 5.00% y concentran 27.6% de los créditos. El riesgo sistémico depende de las medianas y grandes, donde un alza moderada pesa más. Es una conclusión de esta redacción.
- El colchón de provisiones también es desigual. En el sistema hay S/ 1.63 de provisiones por cada sol atrasado, frente a S/ 1.52 en diciembre de 2022. Pero dos de las diez cajas cubren menos de 100% de su cartera atrasada.
Luis Muñoz Díaz, presidente del directorio de Caja Trujillo, precisa que el impacto directo del fenómeno es agrícola, porque la caja no tiene colocaciones en pesca. Según Muñoz, esa cartera es menos de 1% del total y suma más de S/ 30 millones.
- Muñoz indica que la entidad monitorea sobre todo el norte, donde el fenómeno se percibe con más fuerza, en zonas como Piura o Sullana.
- Entre las medidas, el directivo menciona la promoción de seguros agrícolas, montos más acotados en los comités de crédito y capacitación a los equipos para orientar a los clientes. Muñoz afirma además que la caja constituye provisiones preventivas desde hace meses, que tiene uno de los mayores patrimonios de las cajas y que evalúa participar en el Fondo Crecer para mypes.
- La SBS reporta para esa caja una cobertura de 172.45% en setiembre, frente a 156.99% en diciembre de 2025, y un ratio de capital global de 17.13%. Los S/ 30 millones equivalen a 0.9% de sus créditos directos de S/ 3,199 millones, cálculo de esta redacción.
Desde el sector, Leobell Amacifuén Macedo, especialista en microfinanzas, sostiene que “cuando el clima golpea al microempresario, la cadena de pagos se resiente de inmediato”.
- Amacifuén plantea como prioridades “fortalecer la reprogramación oportuna de deudas para los emprendedores afectados, evitar sobreendeudamientos en zonas de alto riesgo y mantener la cercanía humana que caracteriza a nuestras microfinanzas”. Su cierre es contundente. “Proteger al microempresario en tiempos de crisis climática es, en definitiva, proteger el motor económico del Perú profundo”, afirma.
- “Proteger al microempresario en tiempos de crisis climática es, en definitiva, proteger el motor económico del Perú profundo” – Leobell Amacifuén Macedo, especialista en microfinanzas
Dónde está la cartera
El riesgo de las cajas está ligado a su clientela. A setiembre de 2026, 75.8% de la cartera de las cajas municipales corresponde a pequeñas y microempresas, frente a 14.9% en la banca múltiple. Son tres de cada cuatro soles en el bodeguero, el comerciante o el transportista que depende del flujo diario.
- Las cifras por zona corresponden a agosto de 2026. Al momento de cerrar edición solo estaba disponible en la SBS información a agosto de las empresas de crédito, segmento que forma parte de los totales regionales.
- Por zonas, a agosto de 2026, las cajas tienen S/ 9,816 millones, 23.3% de su cartera, en ocho departamentos del norte (Áncash, Cajamarca, La Libertad, Lambayeque, Piura, Tumbes, Amazonas y San Martín), donde el ENFEN prevé lluvias sobre lo normal en la costa norte y la sierra occidental.
- Otros S/ 15,098 millones, 35.8% de la cartera, están en siete departamentos del sur (Arequipa, Cusco, Puno, Tacna, Moquegua, Apurímac y Madre de Dios), donde la previsión es de lluvias de normales a inferiores. Juntas, las dos zonas reúnen 59.1%. Es una agrupación de esta redacción.
La banca tiene una exposición distinta. Concentra 76.9% del crédito del sistema en esos ocho departamentos del norte, pero esa exposición equivale a 9.6% de su cartera total. Es un cálculo de esta redacción con cifras de la SBS.
Qué vigilar
Primero, el perímetro. Los bloques patrimoniales de Sullana y Credinka, que pasaron a dos cajas por las resoluciones 2494-2024 y 3370-2024, siguen registrados de forma temporal fuera de los créditos directos. Cuando migren, la cartera y la mora de las cajas receptoras podrían cambiar sin que cambie el clima.
Segundo, el calendario. Si el episodio golpea los ingresos de los deudores, se verá primero en los créditos refinanciados, hoy en 1.44% de la cartera de las cajas, y luego en la mora. Los reportes de la SBS de diciembre de 2026 a marzo de 2027 serán los primeros en mostrarlo.
Tercero, el pronóstico. El ENFEN emitirá su próximo comunicado el 13 de noviembre. El sistema llega con más colchón que en 2022, pero ese colchón no es parejo. La banca se ha fortalecido. En las cajas, el promedio esconde una entidad con mora de casi 15% y cuatro con menos de 4.6%. El Niño no creará esa diferencia, pero la pondrá a prueba.