Artículo publicado en la edición 251 de la Revista Microfinanzas
https://statuscomunicaciones.pe/microfinanzas/M251.pdf
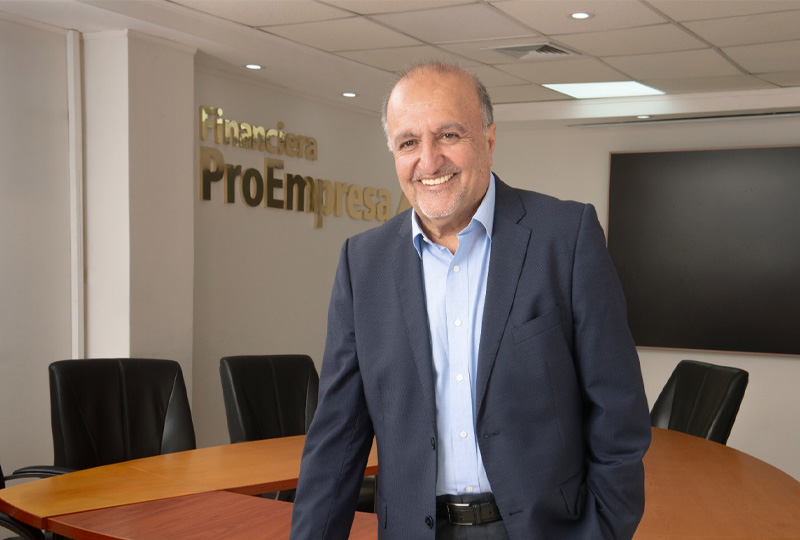
Wilber Dongo, gerente general de la financiera, proyecta una utilidad de S/ 14 millones en 2026 y de S/ 22 millones en 2027. Explica cómo se prepara para las finanzas abiertas y para el impacto del Fenómeno El Niño.
- Financiera Proempresa acumuló una utilidad neta de S/ 9.9 millones entre enero y setiembre de 2026, frente a una pérdida de S/ 2.6 millones en el mismo periodo de 2025, según la SBS. Su rentabilidad sobre el patrimonio (ROE, que mide cuánto gana una empresa por cada sol aportado por sus accionistas) llegó a 18.07%, por encima del 15.37% que promedian las financieras.
- Wilber Dongo, gerente general de la entidad, proyecta cerrar el año con unos S/ 14 millones y llegar a S/ 22 millones en 2027, mientras prepara a la financiera para las finanzas abiertas y para el impacto del Fenómeno El Niño.
Así lo explica en esta entrevista.
ProEmpresa viene mostrando una recuperación en sus resultados financieros y de gestión, así como un nuevo posicionamiento en el sistema financiero peruano. ¿Qué factores han permitido alcanzar estos resultados?
- Han sido varios los factores. Primero, realizamos un diagnóstico de la situación de la financiera para identificar las causas que nos llevaron a ese escenario y, sobre todo, determinar qué debíamos hacer para salir de él. Después revisamos el camino que veníamos recorriendo y evaluamos si seguía siendo el adecuado para alcanzar nuestros objetivos. Finalmente, decidimos cambiar de rumbo.
¿En qué consistió ese cambio de rumbo y cuáles fueron las principales decisiones que tomaron?
- Definimos nuevos objetivos y priorizamos la atención a los clientes del sector de la microempresa, mediante créditos de menores montos, que representan el nicho natural de la financiera desde sus orígenes. También pusimos especial atención en incorporar a personas que acceden por primera vez a los servicios financieros y en fidelizar a nuestros clientes actuales dentro de ese segmento.
- En el ámbito interno, reordenamos la organización y el enfoque comercial. Potenciamos la autonomía y la capacidad de decisión de las gerencias zonales, ampliamos las capacidades de las áreas de soporte, especialmente en inteligencia comercial, y desarrollamos una nueva segmentación de clientes y un rediseño de nuestros productos.
Además de los cambios internos, ¿qué encontraron en el análisis del mercado y cómo respondió ProEmpresa a ese escenario?
- Otro factor importante fue realizar un diagnóstico real del mercado y de las principales entidades que ofrecen servicios financieros a nuestro mismo segmento de clientes. Considero que los más de 40 años de experiencia de las microfinanzas reguladas en el país han permitido consolidar un mercado con mayor madurez y experiencia en la responsabilidad de asumir obligaciones financieras.
- En este contexto, marcado también por la digitalización de las operaciones y de algunos procesos de admisión, ProEmpresa respondió fortaleciendo su presencia y cercanía con los clientes. Elegimos enfocarnos en un segmento que está ingresando o se encuentra en una etapa inicial de crecimiento dentro del sistema financiero.
- Esto nos permitió mejorar sustancialmente la productividad de cada ejecutivo de negocios (EDN) y reducir significativamente los gastos de provisiones. Todo ello estuvo respaldado por herramientas de información en línea que permiten a nuestra fuerza comercial tener mayor presencia en campo y cumplir sus metas.
La SBS ha aprobado una hoja de ruta para implementar las finanzas abiertas (Open Finance). ¿Qué cambios implicará este nuevo escenario para las entidades financieras?
- La aprobación de la hoja de ruta por parte de la SBS establece un enfoque gradual para la implementación de las finanzas abiertas, según el tipo de operación. Asimismo, contempla el ingreso formal de algunas entidades financieras entre 2028 y 2029.
- Esta disposición nos obliga a revisar no solo nuestra infraestructura tecnológica, sino también nuestra visión sobre el futuro de los servicios financieros. Se compartirá información de los clientes, siempre con su autorización y bajo condiciones de seguridad, y se podrán establecer alianzas con fintech y otras empresas autorizadas para ampliar la oferta de servicios.
- En este escenario cobrarán mayor relevancia modelos como el Banking as a Service (BaaS) y las finanzas embebidas, que permiten integrar productos y servicios financieros directamente en plataformas digitales, como aplicaciones y páginas web. Esto será posible mediante conexiones seguras y protocolos tecnológicos conocidos como API, que facilitan el intercambio de información entre diferentes sistemas.
¿Qué preparativos concretos viene realizando ProEmpresa para adecuarse a esta nueva etapa?
- El reto es enorme, pero esta nueva etapa también nos permite acelerar decisiones que se habían postergado debido a la prioridad que tuvo la recuperación financiera. Desde hace algunos meses, a partir de un forecast aprobado en abril, iniciamos cambios que no solo buscan mejorar los resultados de este año, sino también impulsar una reestructuración organizacional y una transformación digital.
- Hemos incorporado profesionales con capacidades y experiencia alineadas con estos objetivos. Estamos trabajando en innovación de servicios mediante herramientas tecnológicas y digitales, gestión y gobierno de datos, mejora continua de procesos con el apoyo de una nueva área de Inteligencia de Negocios y fortalecimiento de la experiencia del cliente. También estamos redefiniendo nuestra estrategia comercial, incorporando canales digitales y una nueva segmentación de los perfiles de clientes.
- Como parte de esta reorganización, ya tenemos aprobada la incorporación de una Gerencia de Innovación e Inteligencia Artificial, estructura con la que iniciaremos el 2027.
¿Qué avances concretos han realizado en infraestructura tecnológica y capacitación de sus equipos?
- Una de las medidas prioritarias fue convocar a consultoras de reconocido prestigio en el país para evaluar si nuestra arquitectura tecnológica y el soporte de nuestro core bancario están preparados para cumplir con los requerimientos de esta nueva etapa de Open Banking.
- Paralelamente, avanzamos en la integración digital de nuestros servicios. Recientemente lanzamos nuestro aplicativo móvil para operaciones financieras, que actualmente se encuentra en etapa de piloto y validación.
- También estamos fortaleciendo las capacidades de nuestro equipo. Más de 40 profesionales están culminando un programa de formación en inteligencia artificial con Claude, desarrollado con una institución educativa de prestigio.
- Estos conocimientos permitirán homologar conceptos e integrar los procesos de las diferentes unidades y áreas dentro de un mismo entorno, comprendiendo no solo cómo realizar los cambios, sino también para qué los estamos implementando.
¿ProEmpresa desarrollará alianzas con plataformas tecnológicas para distribuir créditos o continuará priorizando sus propios canales de atención?
- Las entidades financieras debemos cumplir con los requisitos establecidos por la SBS durante el segundo semestre de 2029. Los cuatro principales bancos lo harán en 2028, mientras que otras entidades, entre ellas cajas y empresas de créditos, tienen sus propios plazos de adecuación.
- En el caso de ProEmpresa, estamos en una etapa de adaptación y transformación de nuestro modelo de negocio, cada vez más expuesto a los ecosistemas digitales que los usuarios ya incorporaron en sus actividades cotidianas, como aplicaciones móviles, billeteras electrónicas, pagos mediante QR y operaciones a través de redes sociales.
- Por ello, hemos iniciado acuerdos con entidades especializadas en proveer servicios financieros que nos permitan contar con herramientas de evaluación, gestión, productividad y cobranza basadas en inteligencia artificial y con soporte completamente digital. Buscamos que estas soluciones puedan utilizarse de manera segura, tanto por nuestros colaboradores como por los clientes, mediante dispositivos móviles y otras plataformas.
- Nuestra visión también contempla establecer alianzas con empresas que no ofrecen servicios financieros. Buscamos conectar productos y servicios de sectores como alimentación, hogar, educación y salud con nuestra plataforma, mediante protocolos seguros de integración y utilizando el conocimiento del cliente que nos proporciona la inteligencia artificial.
Actualmente, ¿cuánto tiempo transcurre entre la solicitud y el desembolso de un crédito MYPE en ProEmpresa?
- El proceso depende de la segmentación y del perfil de riesgo de cada cliente. En el sector microfinanciero, uno de los principales desafíos ha sido obtener información confiable sobre la actividad de cada emprendedor, especialmente sobre su flujo de caja. A pesar de los más de 40 años de experiencia del sector, la informalidad continúa siendo una característica de buena parte de los clientes.
- La evaluación requiere recopilar información, muchas veces sin sustento contable, analizar la actividad del negocio y su entorno competitivo, determinar si el monto solicitado es sostenible frente al flujo de ingresos y pagos, y realizar un seguimiento cercano del comportamiento crediticio.
- En nuestro caso, los plazos varían según el perfil del cliente. A los que tienen un perfil premium podemos ofrecerles nuevos créditos incluso durante el mismo día. Para otros clientes, el plazo máximo es de un día, mientras que para quienes recién ingresan al sistema financiero y aquellos categorizados como inclusivos, al no contar con mayor información, el proceso puede tomar entre dos y tres días.
¿Qué cambios se necesitan para reducir esos tiempos y aprovechar mejor las herramientas digitales?
- La regulación y las normativas internas muchas veces hacen más engorroso el proceso crediticio, tanto para nuevos clientes como para los recurrentes. La llegada de las finanzas abiertas también obliga a las áreas de riesgos, procesos y auditoría a revisar sus controles actuales y adaptarse a los cambios que la digitalización está generando en los hábitos de los clientes.
- Existen entidades en Asia cuyos procesos de evaluación crediticia duran poco más de tres minutos. En promedio, el registro de la solicitud en la plataforma toma tres minutos, la decisión automatizada de aprobación o rechazo puede demorar entre tres y diez segundos y el proceso se realiza sin documentos físicos. ¿Cómo nos estamos preparando las entidades de microfinanzas para estos cambios? No es solo la tecnología lo que debe cambiar. Principalmente, debemos transformar nuestros modelos mentales y la manera en que entendemos el proceso de evaluación y atención al cliente.
¿Qué resultados financieros espera alcanzar ProEmpresa al cierre de 2026?
- Este año está siendo muy positivo para la financiera en varios frentes. Hemos logrado crecer en la cartera MYPE, reducir progresivamente los créditos conglomerados, que fueron parte del contexto que afectó nuestros resultados en años anteriores, disminuir la morosidad y, principalmente, reducir los gastos de provisiones en casi 50%, gracias a una mejor admisión crediticia y al seguimiento oportuno de las cosechas de pago.
- También hemos reforzado nuestro equipo con profesionales provenientes de distintas entidades financieras. Todo ello está permitiendo alcanzar resultados por encima de lo esperado. Al inicio del año, nuestro plan estratégico establecía una utilidad de S/5.9 millones al cierre de 2026. Sin embargo, a septiembre ya habíamos alcanzado S/10 millones y proyectamos terminar el ejercicio con aproximadamente S/14 millones de utilidad neta después de impuestos.
- Esto permitirá pasar de un ROE negativo en 2025 a uno cercano al 19% al cierre de 2026. A septiembre ya superábamos el 18%. Asimismo, esperamos cerrar el año con una cartera superior a S/525 millones y una morosidad menor al 7%, frente al 12.9% registrado al cierre del año anterior. En la cartera MYPE, nuestra morosidad se ubica en 2.9%, que, según nuestros indicadores, es la menor del sistema financiero.
Nota del editor: Según la SBS, los créditos a pequeñas y microempresas bajaron 8.3% en un año, de S/ 474.4 millones a S/ 435.1 millones. La caída puede reflejar la reducción de los conglomerados que menciona Dongo, pero difiere del crecimiento de la cartera Mype que señala. La SBS registra un ROE de 1.40% al cierre de 2025. A setiembre de 2025 fue negativo, de 12.40%. La mora que reporta la SBS es de 9.55% a setiembre de 2026, frente a la meta de menos de 7% para el cierre del año.
¿Cuáles son las metas de crecimiento que se han trazado para 2027 en cartera, morosidad y captaciones?
- Para 2027, con un equipo ya consolidado, esperamos alcanzar una cartera total de S/575 millones, lo que representa un crecimiento neto aproximado de 10%.
- También nos hemos propuesto reducir la morosidad a menos del 5% en la cartera total y al 2.7% en la cartera MYPE. Este crecimiento deberá estar respaldado por un nivel de captaciones propias, es decir, obligaciones con el público, que cubra por lo menos el 90% de nuestra cartera. Esto representa aproximadamente S/520 millones en depósitos de ahorro, CTS y depósitos a plazo fijo.
- Si recordamos que hace apenas nueve meses atravesábamos una situación difícil, con pérdidas y una rotación de personal alarmante, hoy vemos una recuperación importante. A ello se suma el aporte de capital de los accionistas por cerca de S/6 millones, que demuestra su confianza y compromiso para seguir apoyando a nuestros clientes y sus familias.
¿Qué proyecciones tienen para la utilidad neta y el ROE en 2027, considerando también los posibles efectos del fenómeno de El Niño sobre la morosidad y las provisiones?
- El panorama para la generación de ingresos es optimista. Con los resultados y avances que hemos alcanzado, nuestro escenario conservador proyecta una utilidad neta de S/22 millones al cierre de 2027 y un ROE de 20%.
- Esta proyección contempla incluso las inversiones que realizaremos para transformar nuestro soporte tecnológico y las provisiones adicionales que probablemente tendremos que constituir debido a las consecuencias del fenómeno de El Niño.
¿Qué cambios implementarán en la gestión comercial para alcanzar esos resultados y mejorar la toma de decisiones?
- Desde el inicio del segundo semestre tendremos un soporte de gestión comercial basado en una estructura integral de administración de inteligencia de datos. Esto nos permitirá utilizar tableros de control (dashboards) en línea e indicadores clave de desempeño (KPI) interactivos para mejorar la toma de decisiones en campo.
- Asimismo, los comités de crédito contarán con soporte digital interactivo y nuestros usuarios de negocios podrán generar sus propios análisis e informes sin depender directamente de un área de tecnología.
- Actualmente, a pesar de la incorporación de herramientas tecnológicas, en muchas entidades financieras la evaluación y decisión de los asesores de negocios continúa dependiendo del juicio experto, que constituye una ventaja por la experiencia individual, pero que también puede apoyarse en intuiciones y suposiciones al momento de construir el flujo de caja de un cliente que no cuenta con información contable confiable.
- En ProEmpresa buscamos avanzar hacia una cultura data-driven, es decir, una gestión basada en datos y evidencias. Queremos aprovechar la experiencia de nuestros asesores y trasladar ese conocimiento a modelos de evaluación y decisión sustentados en información real, métricas e indicadores que permitan medir con mayor precisión la viabilidad de los negocios de nuestros clientes.
¿Qué papel tendrán la inteligencia artificial y los modelos predictivos en la gestión del riesgo crediticio?
- El crecimiento de la cartera debe estar respaldado por su calidad. Por ello, estamos actualizando nuestros modelos de riesgo, tanto en admisión como en seguimiento y retención, e incorporando una nueva segmentación de clientes y un mayor acceso a información sobre sus perfiles y comportamiento de pago.
- Esto permitirá que nuestros ejecutivos de negocios tengan mayor movilidad y acceso a información en tiempo real, independientemente del lugar donde se encuentren. Los datos estarán disponibles desde cualquier dispositivo móvil, tableta o computadora.
- Además, este nuevo modelo de gestión incorporará información predictiva asistida por inteligencia artificial, que permitirá identificar con mayor rapidez las necesidades de los clientes y atenderlas oportunamente, mejorando su experiencia.
¿Qué exposición tiene ProEmpresa a las regiones más vulnerables al fenómeno de El Niño y qué medidas preventivas viene adoptando?
- Actualmente contamos con 48 agencias y nuestra mayor presencia está en Lima, una ubicación que, según la información proporcionada por el Gobierno, no se encuentra entre las zonas que tendrían mayor incidencia de afectación a las familias peruanas.
- Consideramos que las medidas emitidas por el ente regulador, junto con las que estamos implementando, incluidos programas crediticios de apoyo inmediato, nos permitirán evitar impactos elevados en el comportamiento de pago de los clientes que puedan resultar afectados.
- También hemos tomado medidas anticipadas para brindar seguridad a las instalaciones de las agencias que podrían verse comprometidas por su ubicación, protegiendo tanto a nuestros colaboradores como a los clientes. Asimismo, desde hace algunos meses contratamos pólizas de seguro multirriesgo para mitigar los efectos que el fenómeno de El Niño podría generar en los ingresos de nuestros clientes.
¿Qué efectos económicos podría generar el fenómeno de El Niño sobre los clientes y cómo se preparan para evitar un deterioro de la cartera?
- Los fenómenos naturales deben mantener en alerta a todas las entidades financieras. Ya observamos efectos en algunas actividades productivas, como la pesca y la agricultura, cuyo crecimiento se ha visto afectado. Esto también puede repercutir en otros sectores económicos, al reducir el dinamismo de las actividades productivas y comerciales.
- Cuando se interrumpen las cadenas de abastecimiento, se puede reducir el empleo formal e informal y aumentar el costo de vida de las familias. Todo ello incide directamente en la capacidad de los clientes para cumplir con sus compromisos financieros.
- Por eso, debemos conocer mejor a nuestros clientes y mantener una mayor cercanía con ellos. También es importante implementar controles preventivos mediante perfiles de riesgo por actividad económica, zona geográfica y cadena productiva. A ello se deben sumar productos, campañas y programas de apoyo inmediato que permitan responder con agilidad. El propósito prioritario debe ser ayudar a nuestros clientes y, al mismo tiempo, mitigar los efectos sobre la gestión financiera de cada entidad.
Frente a estos cambios en el mercado financiero, ¿cuál es la hoja de ruta que ha definido ProEmpresa para los próximos años?
- Todo a nuestro alrededor sigue cambiando y los retos nunca se superarán si nos quedamos en la orilla. Para aprender y adquirir nuevas experiencias tenemos que navegar en alta mar, enfrentar las olas y las tormentas sin perder la visión ni la dirección hacia nuestro destino, ajustando nuestras velas y nuestro propio espíritu frente a la fuerza del viento.
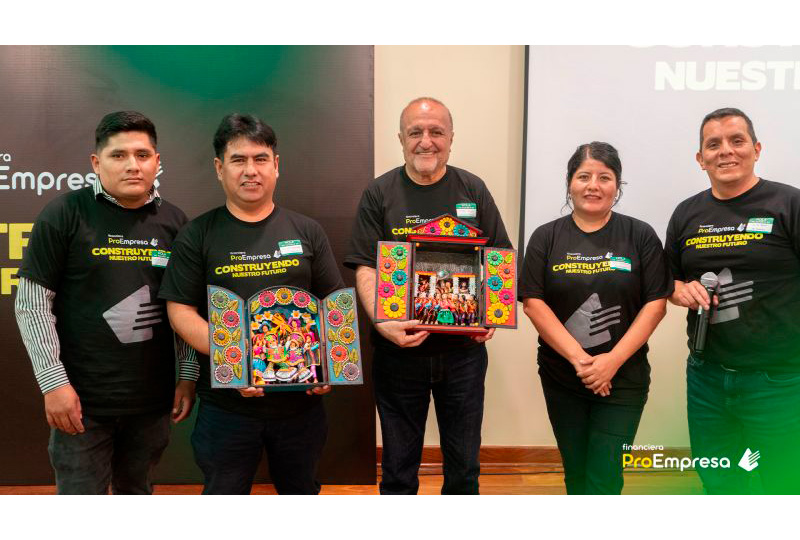
- En los últimos meses hemos realizado un diagnóstico sincero de quiénes somos, identificando lo que hacemos bien y, especialmente, aquello que necesitamos mejorar. También hemos iniciado talleres de integración con todo el personal para construir el futuro que queremos alcanzar. Hemos reforzado las áreas estratégicas y priorizado las actividades y procesos más importantes, concentrando nuestros esfuerzos en la reestructuración de la organización sin perder de vista nuestro negocio principal, que son los créditos a las micro y pequeñas empresas.
¿Qué papel tendrán las finanzas abiertas, la tecnología y las alianzas en esta nueva etapa de ProEmpresa?
- Esta nueva etapa de los servicios financieros, integrada a un mundo digital y marcada por la implementación de las finanzas abiertas, nos permitirá compartir información en línea y desarrollar alianzas con empresas no financieras para extender nuestros servicios a más personas.
- Esta transformación exige una nueva visión. La hiperconexión nos obliga primero a mirar hacia dentro, evaluar nuestra estructura organizacional y tecnológica, revisar nuestras capacidades y cultura, y adaptar nuestro modelo de negocio para mantenernos competitivos.
- Hemos trazado una hoja de ruta para el periodo 2027-2029. Buscamos convertirnos en una empresa ágil e innovadora, apalancada en las personas, su creatividad y talento, así como en la ciencia de datos y la tecnología para desarrollar productos y servicios cada vez más personalizados.
- También buscamos avanzar hacia una banca abierta, con un ecosistema colaborativo y plataformas en línea que no solo integren las necesidades de los clientes, sino que también conecten con sus emociones y generen experiencias positivas. Queremos construir relaciones genuinas que vayan más allá de lo estrictamente comercial.
En un entorno cada vez más digitalizado, ¿qué lugar debe ocupar el factor humano en la evolución de los servicios financieros?
- Los cambios en el entorno y en el comportamiento de los clientes obligan a las empresas a innovar, generar nuevas ideas y redefinir sus estrategias. Es necesario construir dentro de las organizaciones una cultura de curiosidad y de cuestionamiento permanente del statu quo.
- Solo aquellas empresas que comprendan que las personas deben estar en el centro de sus decisiones, independientemente de los avances tecnológicos y de los cambios sociales, económicos, culturales y políticos, podrán renovar su propuesta de valor sin perder relevancia en su relación con los clientes, sus familias y la comunidad.
- A pesar de los avances tecnológicos que forman parte de nuestras vidas, la verdadera evolución empieza en la consciencia. No se trata de lo que tienes, sino de lo que das y de lo que haces sentir. La hiperconexión exige humanidad. La ventaja competitiva del futuro no estará únicamente en la tecnología, sino en las capacidades humanas que nos permitirán seguir generando valor. Hoy toca seguir siendo humanos.