Artículo publicado en la edición 250 de la Revista Microfinanzas
https://statuscomunicaciones.pe/microfinanzas/M250.pdf
De un programa impulsado en Lambayeque a una entidad de crédito con vocación rural, Alternativa ha construido su identidad alrededor de la micro y pequeña empresa. Su presidente del Directorio, Máximo Ulises Rodríguez Ávalos, repasa el origen, el sentido social y los retos de una nueva etapa marcada por la innovación.
- En un pequeño negocio, el crédito suele tener destinos muy concretos: comprar mercadería antes de una campaña, adquirir insumos para la próxima siembra, renovar una herramienta o disponer de capital para que las ventas no se detengan. Son decisiones que pueden parecer pequeñas desde una oficina en Lima, pero que resultan determinantes para un comerciante, un agricultor o una familia que depende de su propio emprendimiento. Hace un cuarto de siglo, esa realidad ayudó a dar forma a una institución financiera nacida en Lambayeque: Alternativa.
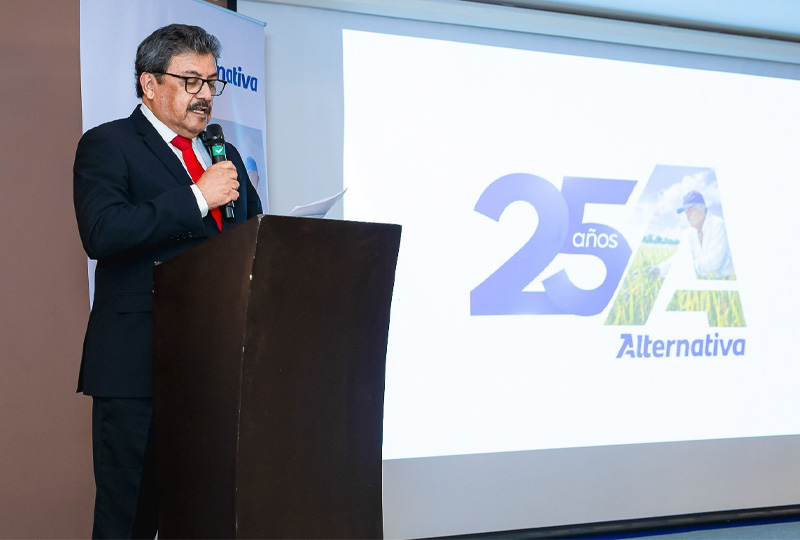
- Hoy, cuando la Empresa de Crédito Alternativa cumple 25 años de operaciones reguladas, la pregunta que acompaña a su aniversario va más allá del tamaño que ha alcanzado. ¿Cómo mantenerse cerca de quienes trabajan por cuenta propia, extender las oportunidades financieras a los territorios menos atendidos y adaptarse a un mercado cada vez más digital? Máximo Ulises Rodríguez Ávalos, presidente de su Directorio, coloca el propósito social —y no la carrera por las cifras— en el centro de esa discusión.
- En esta conversación con Microfinanzas, Rodríguez Ávalos repasa los orígenes de la entidad, el vínculo con las micro y pequeñas empresas (mypes), el sentido de la responsabilidad social y los desafíos de innovar sin desatender a quienes todavía prefieren conversar cara a cara con su asesor. Su mensaje combina reconocimiento a una historia colectiva y una idea que atraviesa toda la entrevista: la permanencia de una microfinanciera depende de la confianza que sea capaz de construir y preservar.
El origen: financiar al que entonces tenía menos puertas abiertas
La historia no empieza en una oficina bancaria, sino en una iniciativa de desarrollo empresarial.
- En 1992, la Cámara de Comercio y Producción de Lambayeque suscribió un convenio con el Banco Interamericano de Desarrollo (BID) para impulsar el financiamiento y la asistencia técnica a pequeñas unidades productivas.
- El programa empezó a ejecutarse en 1993 y se extendió hasta el 2000, según los antecedentes recopilados sobre la institución. Su enfoque respondía a una necesidad que sigue vigente: muchos emprendedores requieren recursos, pero también orientación para que esos recursos fortalezcan un negocio viable.
- La experiencia abrió paso a una organización con mayores responsabilidades. En septiembre de 2001 comenzó a operar Edpyme Alternativa como entidad del sistema financiero regulada por la Superintendencia de Banca, Seguros y AFP (SBS). Su único accionista inicial fue la Cámara de Comercio de Lambayeque.
- A partir de entonces, la institución debió convertir la vocación de apoyo al emprendimiento en procedimientos estables, controles y una forma de atender a clientes con actividades económicas muy distintas.
“La consolidación de Alternativa es el resultado de una labor colectiva que comenzó con la visión de sus fundadores: acercar el financiamiento a la micro y pequeña empresa de Lambayeque. Su evolución hacia una entidad financiera regulada permitió dar continuidad a ese propósito con mayores exigencias de organización, control y responsabilidad institucional. Otro hito ha sido acompañar a los emprendedores en ámbitos rurales y semiurbanos, donde la cercanía y el conocimiento del cliente son fundamentales”
- Para Rodríguez Ávalos, la transición no borró el origen regional de Alternativa. La profesionalización permitió ampliar el alcance de la propuesta, pero también hizo indispensable comprender mejor el trabajo cotidiano de sus usuarios.
- No se trataba únicamente de llevar un producto financiero a más lugares, sino de reconocer cómo funciona una bodega, cuándo recibe ingresos un productor agrícola o qué dificultades enfrenta un prestador de servicios cuando su actividad depende de temporadas.
- En ese recorrido hubo otras decisiones relevantes. La reseña histórica publicada por Alternativa identifica la incorporación de nuevos accionistas desde 2008, un giro estratégico hacia el ámbito rural en 2013 y un cambio de accionariado en 2015. Con el tiempo, la marca transitó de la figura de edpyme a la de empresa de crédito.
- El hilo conductor, sostiene su presidente, fue conservar una identidad especializada en quienes encuentran más barreras para acceder a la banca tradicional.
Una relación que empieza por entender el negocio
- La palabra “inclusión” aparece con frecuencia en el discurso financiero, pero adquiere otro significado cuando se observa desde una localidad rural o una ciudad intermedia. Para una mype, obtener crédito no es un fin en sí mismo.
- Es la posibilidad de sostener un inventario, responder a un pedido, comprar semillas en el momento oportuno o evitar que una dificultad temporal interrumpa su fuente de ingresos.
- El acceso importa, pero también importa que el financiamiento llegue en condiciones que el negocio realmente pueda asumir.
- El presidente del Directorio insiste en esa diferencia. Según explica, un préstamo útil debe partir de la actividad económica del cliente y de sus ciclos de ingreso.
Las necesidades de un comerciante con ventas diarias no son las de un agricultor que espera la cosecha, ni las de un trabajador independiente que cobra por proyectos. Aplicar una misma lógica a todos puede facilitar el trámite, pero no necesariamente ayuda a construir una relación financiera sostenible.
- “Ser un socio financiero significa conocer la actividad del cliente, comprender sus ciclos de ingresos y ofrecerle un financiamiento que pueda atender responsablemente. Un comerciante, un productor rural y un prestador de servicios tienen necesidades distintas; por ello, los montos, plazos y condiciones deben responder a la realidad de cada negocio”, precisa.
- Ese enfoque explica la orientación de sus productos. Alternativa consignan alternativas como Crédito Rural, Crédito Pyme, Crédito Agrícola, Credimujer y Crédito Pecuario, junto con propuestas vinculadas a necesidades familiares y de servicios, ¡entre ellas Agua Ya!, Mejorando mi Casa y Crediservicio.
- La diversidad de nombres no es, por sí sola, una medida de éxito: su utilidad depende de que cada solución esté asociada con una necesidad identificable y de que el usuario comprenda lo que está contratando.
En el caso de las mypes, una relación duradera también supone escuchar antes de prestar. Los emprendedores suelen combinar finanzas familiares y del negocio; enfrentan costos de transporte, variaciones de precios o ventas irregulares; y muchas veces deben decidir con poca información. Por eso, para el Directorio, el asesor no debería limitarse a completar una solicitud: tiene que explicar compromisos, identificar riesgos y ayudar a que la decisión de endeudarse sea informada.
- La aspiración, plantea Rodríguez Ávalos, no es que cada cliente reciba sucesivamente préstamos mayores.
- El aporte de la entidad debería verse en la trayectoria de la persona y en la continuidad de su actividad económica.
- Desde esa perspectiva, la verdadera cercanía se demuestra cuando una institución sabe decir cuánto puede financiar y, de ser necesario, cuándo es más responsable no ampliar la deuda.
Inclusión financiera con responsabilidad, no solo acceso al crédito
- En el Perú, la distancia geográfica y el tamaño de los negocios todavía pueden volver difícil la relación con una institución financiera. Una persona que se desplaza desde una zona alejada para consultar por un crédito afronta un costo que no siempre figura en el contrato: tiempo de trabajo perdido, pasajes y la incertidumbre de volver sin una respuesta. Para clientes como ellos, contar con una alternativa de atención cercana puede ser tan importante como disponer de un producto adecuado.
- Alternativa ha concentrado su trayectoria en el norte y oriente del país y, según su información institucional, reforzó su presencia rural como parte de una estrategia de triple impacto. Su presidente sostiene que esa orientación mantiene vigencia precisamente porque el acceso no está distribuido de manera uniforme. Sin embargo, evita presentar la llegada del crédito como un beneficio automático: una mala decisión financiera también puede afectar el bienestar de un hogar.
El efecto que describe Rodríguez Ávalos es encadenado. Cuando un pequeño comercio consigue abastecerse, puede sostener sus ventas y sus compras a proveedores; cuando un productor mantiene su campaña, preserva una fuente de ingresos que también moviliza transporte, jornales y servicios locales. Pero el entrevistado establece un límite: el dinero prestado debe guardar relación con la capacidad de pago. La inclusión financiera, en su visión, exige evitar que una oportunidad inicial termine convirtiéndose en una carga difícil de manejar.
- Este matiz es especialmente relevante cuando la oferta crediticia se vuelve más rápida y abundante. El usuario necesita entender la tasa, las cuotas, el calendario de pagos y las consecuencias de atrasarse. También necesita saber qué opciones tiene si su negocio atraviesa una dificultad. Para Alternativa, asegura su presidente, la relación debe sostenerse en información clara y trato respetuoso, no en una simple transacción de desembolso y cobranza.
- “Nuestro aporte se expresa en las oportunidades que el financiamiento abre para un pequeño empresario: adquirir mercadería, sostener su capital de trabajo, mejorar su actividad y dar continuidad al ingreso familiar. En las zonas rurales y semiurbanas, el acceso oportuno al crédito puede ayudar a mantener actividades que también generan trabajo y dinamizan el comercio local”
Responsabilidad social: mirar lo que ocurre después del desembolso
Si el financiamiento incide en la economía de una familia, la responsabilidad de una microfinanciera no termina cuando el cliente recibe el dinero. Educación financiera, prevención de riesgos y acompañamiento son dimensiones que Rodríguez Ávalos ubica dentro de la estrategia institucional. No las concibe como actividades accesorias para las campañas de imagen, sino como herramientas que deberían ayudar a las personas a tomar decisiones más seguras.
- La educación financiera puede empezar por algo elemental: distinguir el dinero del negocio de los gastos del hogar, calcular si las ventas permitirán pagar una cuota o reconocer que una oferta de crédito puede resultar inadecuada. Son conocimientos prácticos que adquieren valor cuando el emprendedor se enfrenta a meses de baja demanda, al alza de insumos o a un gasto inesperado. Esa es la utilidad concreta que el presidente espera de las iniciativas de formación.
- “La responsabilidad social forma parte del propósito de una institución de microfinanzas. Atendemos a personas cuyas decisiones financieras inciden directamente en la estabilidad de sus familias y negocios. Por eso, la educación financiera debe ayudarles a comprender el costo del crédito, ordenar sus recursos y asumir obligaciones acordes con sus posibilidades”, enfatiza.
- Los antecedentes entregados para esta nota registran talleres sobre igualdad de género, prevención de la violencia y empoderamiento de la mujer, además de campañas dirigidas a sus clientes y familias.
- La entidad también ha impulsado iniciativas asociadas con educación y reconocimiento de la puntualidad. Son ejemplos de una agenda social más amplia que la venta de productos, aunque su impacto debe medirse por cambios y beneficios reales, y no únicamente por el número de actividades anunciadas.
- Rodríguez Ávalos coincide con esa exigencia de resultados. Considera que un programa social necesita responder a necesidades identificadas y contar con objetivos que permitan evaluar su utilidad. La misma prudencia se aplica al componente ambiental: una entidad que atiende agricultores y negocios expuestos al clima no puede ignorar cómo las lluvias extremas, las sequías o las interrupciones de transporte modifican las posibilidades de producir, vender y cumplir obligaciones.
Sostenibilidad y alianzas: una agenda que mira hacia la Amazonía
Esa conexión entre actividad económica y ambiente ya se expresa en iniciativas concretas. En agosto de 2025, Alternativa anunció un convenio con el Ministerio del Ambiente (Minam) y la Corporación Financiera de Desarrollo (Cofide) para promover finanzas sostenibles y bionegocios en la Amazonía. La propuesta comunicada por la entidad incluye condiciones de financiamiento flexibles, incentivos al buen pagador, capacitación y asistencia técnica. Su lógica es acompañar actividades productivas que busquen generar ingresos sin desligarse del cuidado del entorno.
- El desafío de este tipo de programas está en bajar los compromisos generales al terreno de los emprendedores. Un pequeño negocio necesita saber qué actividad puede financiar, qué requisitos deberá cumplir, de qué manera recibirá orientación y cómo se evaluarán los resultados. La sostenibilidad, vista desde una mype, debe convertirse en una posibilidad real de producir mejor y acceder a mercados, no en una etiqueta difícil de comprender.
- La agenda de cooperación también tiene una dimensión de fortalecimiento institucional. En 2024, la española COFIDES y Alternativa anunciaron un proyecto de asistencia técnica en el marco del programa Triple Inclusive Finance.
Entre sus líneas de trabajo se encuentran el diseño de herramientas de desempeño social y ambiental, la revisión de procesos de crédito, la exploración de soluciones tecnológicas y el desarrollo de capacidades para las microfinanzas verdes. Se trata de un programa de apoyo y de acciones previstas, no de una transformación ya concluida.
- “Las alianzas permiten complementar nuestras capacidades y acercarnos a experiencias y recursos que apoyan la misión institucional. La cooperación con entidades vinculadas al desarrollo financiero y social puede facilitar asistencia técnica, fortalecer la gestión y abrir oportunidades de financiamiento. La dimensión ambiental también cobra relevancia por su relación con las actividades de muchos emprendedores”, explica.
- Para el presidente, una asociación institucional tiene sentido cuando los objetivos coinciden y las responsabilidades están claras. No basta con anunciar un convenio: lo importante es que la colaboración contribuya a mejorar la atención al cliente, fortalezca a la organización y sea sostenible en el tiempo. Esa mirada permite conectar la inclusión financiera con la cooperación técnica y el desarrollo ambiental, sin convertir cada iniciativa en una promesa de resultados inmediatos.
Innovar sin perder el trato personal
- La transformación digital ha cambiado la expectativa de los usuarios: hoy esperan consultar, pagar y resolver trámites con menos desplazamientos. Pero ese cambio no ocurre de la misma manera en todas partes. Para un cliente de una ciudad, usar una billetera digital puede ser parte de la rutina; para un emprendedor de una localidad con conectividad irregular, el desafío comienza por tener acceso a la herramienta y saber utilizarla con seguridad.
- Alternativa ha dado algunos pasos en esa dirección. Sus antecedentes registran la renovación de su página web en 2024 y campañas que incentivaron el pago de cuotas mediante Yape. La asistencia técnica acordada con COFIDES contempla, además, iniciativas vinculadas a aplicaciones, procesos internos y herramientas de gestión. Son avances y proyectos de distinta naturaleza: conviene diferenciarlos porque habilitar un canal de pago no equivale todavía a completar una transformación digital de toda la institución.
“Desde el Directorio, considero que la transformación digital debe orientarse a resolver necesidades concretas del cliente y mejorar la gestión de Alternativa. Ofrece oportunidades para reducir desplazamientos, simplificar trámites y facilitar una atención más oportuna, especialmente para quienes desarrollan sus actividades lejos de los principales centros urbanos”, enfatiza.
- Rodríguez Ávalos plantea un criterio práctico: innovar tiene sentido si le ahorra tiempo al cliente, mejora la respuesta de la institución o facilita una operación que antes era engorrosa.
- El beneficio puede ser tan cotidiano como evitar un viaje para hacer un pago o conseguir información clara sin esperar una visita presencial.
- La tecnología, vista así, funciona como una herramienta para reducir barreras en vez de convertirse en un fin que se celebra por sí mismo.
- El camino también exige cautela. El presidente pone atención en la protección de los datos, la seguridad de la información y el acompañamiento a quienes tienen menor experiencia con herramientas digitales.
Una pantalla puede agilizar la operación, pero no reemplaza por completo la confianza que se forma cuando alguien entiende las necesidades del negocio. Por eso, el desafío no parece ser escoger entre atención humana o digital: consiste en integrarlas para que ninguna persona quede atrás.
El desafío de sostener una cultura de servicio
La cercanía con el cliente depende de algo menos visible que una aplicación o un nuevo producto: las personas que trabajan en la institución.
- En microfinanzas, el asesor recibe información fragmentada, conversa con emprendedores que combinan ingresos de diferentes actividades y debe explicar condiciones de pago que pueden influir en el presupuesto de toda una familia. Cada interacción exige conocimientos técnicos, pero también criterio y respeto.
- El presidente considera prioritario formar equipos capaces de evaluar con responsabilidad, comunicar sin confusiones y adaptarse a nuevas herramientas. La capacitación, añade, no debería diseñarse de manera uniforme: las necesidades de quien trabaja en campo son distintas de las de un especialista de riesgos o un equipo que desarrolla canales digitales.
- Fortalecer esas capacidades supone aprender de los colaboradores con experiencia y transmitir una cultura compartida a quienes recién ingresan.
“Buscamos transmitir integridad, responsabilidad y respeto por el cliente, junto con un compromiso efectivo con la misión social de Alternativa. Quien trabaja en microfinanzas debe comprender que detrás de cada crédito hay una persona, una familia y un esfuerzo empresarial. Ese conocimiento debe expresarse en la evaluación, en la claridad de la información y en el trato durante toda la relación con el cliente”, puntualiza.
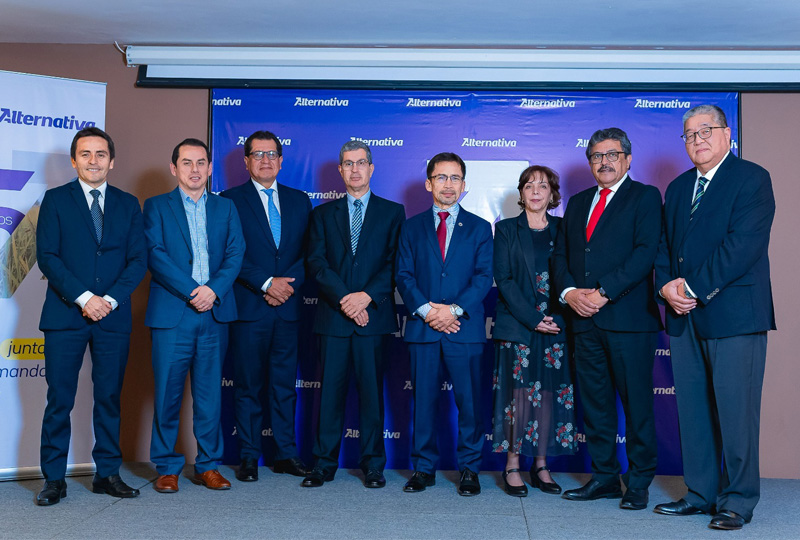
- Rodríguez Ávalos reserva también un reconocimiento a los fundadores, directores, funcionarios, trabajadores y clientes que participaron en los distintos momentos de la trayectoria institucional.
- Durante sus dieciséis años en la presidencia del Directorio, explica, ha visto la importancia de la continuidad colectiva. Esa memoria organizacional resulta valiosa en una entidad que necesita adaptarse sin perder de vista para quién fue creada.
Mirar los próximos 25 años sin olvidar el origen
Alternativa llega a esta nueva etapa con tareas que no se resuelven únicamente abriendo canales o diseñando productos. El mercado exige mejores procesos, instituciones capaces de responder ante contingencias y una atención que combine eficiencia con comprensión del usuario.
- El cambio climático suma incertidumbre a negocios que viven de la agricultura y otras actividades expuestas al ambiente. Y la digitalización obliga a incluir a las personas que todavía no se sienten cómodas con una operación enteramente virtual.
- Desde la perspectiva del Directorio, las prioridades pasan por fortalecer la gestión, cuidar la calidad del servicio, preparar al personal y evaluar nuevas oportunidades sin desbordar las capacidades institucionales ni las exigencias regulatorias. No se trata de renunciar al crecimiento, sino de asegurar que los cambios sean sostenibles y se traduzcan en una mejor experiencia para el emprendedor. Esa distinción resulta particularmente importante para una institución cuyo origen estuvo ligado a cerrar brechas de acceso.
“Nuestra visión es consolidar una Alternativa sólida, cercana a sus clientes y fiel a las microfinanzas con sentido social. Aspiramos a seguir acompañando a los emprendedores y contribuir al desarrollo de las regiones mediante servicios que respondan a sus necesidades y se sostengan sobre una gestión responsable”
- El mensaje final de Rodríguez Ávalos mira tanto hacia adentro como hacia afuera: la siguiente etapa exige coordinación entre accionistas, directores, funcionarios y trabajadores; al mismo tiempo, reclama escuchar de forma permanente a los clientes. Para quien abre su tienda antes del amanecer, cuida una parcela o sostiene un pequeño taller, la promesa de inclusión financiera solo tiene valor cuando encuentra una institución que entienda sus tiempos y cumpla lo que ofrece.
- Después de 25 años, esa parece ser la principal medida de continuidad para Alternativa: que la innovación no aleje a los usuarios, que la responsabilidad social se refleje en decisiones concretas y que el crédito siga siendo una herramienta para sostener proyectos de vida. El aniversario recuerda el punto de partida en Lambayeque; el futuro dependerá de cuánto consiga preservar esa cercanía mientras cambia la manera de ofrecerla.