
Artículo publicado en la edición 250 de la Revista Microfinanzas
https://statuscomunicaciones.pe/microfinanzas/M250.pdf
La Resolución SBS N.° 02292-2026 cambia la lógica de originación del crédito cooperativo: estar al día ya no bastará para obtener una ampliación o un nuevo préstamo si la deuda total del socio supera su capacidad de pago. La norma llega con una morosidad de 18.6%, una cartera de alto riesgo de 24.1% y más de 1.2 millones de prestatarios.
- Elena es socia de una cooperativa de ahorro y crédito y tiene un préstamo vigente para su pequeño negocio. Paga puntualmente cada mes. Además, mantiene un crédito de consumo en otra entidad y una tarjeta con saldo utilizado. Ahora quiere una ampliación para renovar inventario. Hasta hoy, su buen historial y el desempeño de su negocio podían pesar de manera decisiva en la evaluación. Con la Resolución SBS N.° 02292-2026, eso ya no será suficiente: la Coopac tendrá que mirar el conjunto de sus obligaciones y medir cuánto de su ingreso neto disponible ya está comprometido antes de prestarle un sol adicional.
- Supongamos que las cuotas mensuales de Elena —sumando la Coopac, el préstamo de consumo y la exposición equivalente de otras obligaciones— ascienden a S/1,150 y que, después de descontar gastos personales, familiares y del negocio, la entidad reconoce S/2,800 de ingreso neto disponible. Su Ratio de Capacidad de Pago (RCP) sería de 41.1%. Si el límite interno de la Coopac para ese producto fuera 40%, la entidad no debería otorgarle un nuevo crédito; si fuera 45%, podría superar ese filtro, sujeto al resto de criterios de evaluación. Los porcentajes son solo ilustrativos: la SBS no ha fijado un techo único para todo el sistema.
- El préstamo que Elena ya tiene no se cancela ni se vuelve automáticamente problemático por ese resultado. Pero, si durante el seguimiento su RCP supera el límite definido por la cooperativa, podría ser considerada sobreendeudada y quedar sujeta a medidas como restricción o condicionamiento de nuevos créditos, una evaluación financiera integral o seguimiento reforzado. Ese ejemplo resume la apuesta de la SBS: detectar el exceso de deuda antes de que se convierta en mora. También resume el principal riesgo de implementación: un filtro mejor calibrado puede evitar que un socio asuma una carga impagable; uno demasiado conservador puede cerrarle acceso a capital de trabajo aun cuando siga pagando puntualmente.
Estar al día ya no bastará: la capacidad de pago se vuelve una barrera de admisión
El caso hipotético de Elena traduce a una decisión cotidiana lo que el artículo 6 del nuevo reglamento convierte en obligación. En la admisión de un crédito minorista, la Coopac debe identificar el endeudamiento total del socio con la propia entidad, con otras cooperativas y con empresas del sistema financiero.
- Cuando los ingresos del cónyuge formen parte de la evaluación, también deben incorporarse sus obligaciones. Para los créditos de microempresa y pequeña empresa, la evaluación debe considerar además el endeudamiento personal y familiar de quienes participan activamente en el negocio, cuando corresponda.
- La lógica es relevante para las microfinanzas. En un negocio familiar, la caja de la empresa y la economía del hogar suelen estar estrechamente conectadas. Un análisis que mire únicamente el préstamo productivo puede subestimar cuotas de consumo, préstamos personales u obligaciones asumidas por otros miembros de la familia que finalmente se pagan con el mismo flujo de ingresos. El nuevo reglamento obliga a incorporar esa realidad dentro de la evaluación.
- La Coopac también deberá computar el endeudamiento potencial —avales, fianzas y otras contingencias de naturaleza crediticia—. Si la entidad no cuenta con una metodología propia para convertir esa exposición en deuda equivalente, tendrá que aplicar un factor de conversión crediticia de 20%.
Y si la central de riesgos u otra fuente no ofrece el monto de las cuotas vigentes, la cooperativa deberá desarrollar un método para transformar saldos en cuotas utilizando tasas y plazos estimados consistentes con las condiciones promedio del mercado.
- La regulación agrega otra variable que suele ser un buen predictor de estrés financiero: el número de instituciones con las que el socio mantiene créditos directos o indirectos. Cada Coopac deberá fijar umbrales consistentes con su apetito y tolerancia al riesgo. No basta, por tanto, con saber que un cliente está al día. La pregunta regulatoria cambia: ¿cuánto debe, a cuántos acreedores y qué proporción de su ingreso neto disponible ya está comprometida?
- El efecto es especialmente importante para las campañas comerciales y otras modalidades de colocación masiva. Estas operaciones deberán considerar el RCP y el endeudamiento total del socio. Además, durante el seguimiento, la cooperativa tendrá que realizar análisis de cosechas diferenciados para las campañas masivas y observar si determinadas estrategias de originación están deteriorando la cartera meses después.
Las nuevas reglas buscan que las cooperativas analicen no solo el historial crediticio, sino también la capacidad real de pago y el nivel de endeudamiento de cada socio.
El contexto: una cartera deteriorada que la SBS busca no repetir
Las cifras de calidad crediticia explican por qué la SBS está poniendo más énfasis en la originación y el seguimiento.
- La morosidad del sistema cooperativo pasó de 11.9% en 2023 a 14.9% en 2024 y 18.6% en 2025. La cartera de alto riesgo subió, en el mismo periodo, de 16.8% a 21.6% y luego a 24.1%. En términos simples, casi uno de cada cuatro soles de cartera bruta estaba, al cierre de 2025, atrasado, refinanciado o reestructurado.
- La cobertura también exige atención. Las provisiones equivalían a 84.1% de la cartera atrasada y a 65% de la cartera de alto riesgo al cierre de 2025.
- La lectura, sin embargo, debe hacerse con cautela: el sector continúa bajo cronogramas graduales de adecuación de provisiones y la propia SBS ha señalado que parte del incremento de la morosidad responde al sinceramiento de estados financieros y a reclasificaciones derivadas de la supervisión.
Es decir, una parte del deterioro que ahora aparece en los indicadores no necesariamente nació en 2025; estaba en balances que han ido transparentándose.
- La evidencia por cosechas refuerza esa lectura. Según la SBS, los créditos desembolsados entre 2020 y 2022 registraban una morosidad de 36% al cierre de 2025, mientras que los otorgados durante los últimos tres años mostraban una mora de apenas 6%. La brecha es demasiado grande para ignorarla: el stock antiguo continúa pesando sobre los ratios agregados, mientras la cartera más reciente exhibe un desempeño bastante mejor.
- Para el regulador, el objetivo es evitar que el nuevo crecimiento vuelva a reproducir los problemas de originación de las cosechas antiguas.
Un sistema con 1.2 millones de prestatarios y fuerte presencia regional
El mayor rigor regulatorio deberá implementarse en un sistema que sigue ganando clientes. A diciembre de 2025, las Coopac registraban 1.18 millones de deudores, 13% más que un año antes. A marzo de 2026, el total llegó a 1.206 millones. De ellos, 598,080 —cerca de la mitad— eran deudores exclusivos del sistema cooperativo; 503,057 estaban identificados como rurales y 816,369 eran mujeres. Es una fotografía que explica por qué cualquier cambio en los filtros de crédito tiene también una dimensión de inclusión financiera.
- La presencia territorial refuerza esa relevancia. Al cierre de 2025 había 230 Coopac y dos centrales. El 61% de las entidades operaba fuera de Lima y más del 80% de sus depositantes, deudores y socios se encontraba en regiones distintas a la capital.
- Con activos por S/12,194 millones, el sistema tenía una cartera bruta de S/9,678 millones, equivalente a cerca del 79% de sus activos. Los depósitos de socios, por S/8,043 millones, eran su principal fuente de financiamiento.
- El balance también muestra señales menos negativas que la morosidad. El sistema pasó de una pérdida neta de S/154.4 millones en 2024 a un resultado positivo de S/68 millones en 2025. Los fondos disponibles aumentaron a S/2,027 millones y el patrimonio contable reportado en el cuadro comparativo de la SBS creció a S/2,624 millones. La fotografía es, por tanto, mixta: mejora de liquidez y retorno a resultados positivos, pero con una calidad de cartera todavía frágil y un stock de créditos antiguos que continúa generando presión.
Por qué una deuda pequeña también puede ser excesiva
- El ejemplo inicial ayuda a entender por qué la SBS ha elegido un indicador relativo al ingreso y no un monto máximo de deuda. Un análisis de la propia Superintendencia sobre deudores exclusivos mostró que la deuda mediana de un cliente atendido solo por una Coopac era de S/1,800, frente a S/4,374 entre los deudores exclusivos del sistema financiero. En el percentil 90, la diferencia también era amplia: S/20,922 en Coopac versus S/59,827 en el sistema financiero. En términos nominales, por tanto, el endeudamiento típico del socio cooperativo es bastante menor.
- Pero el riesgo de sobreendeudamiento no se define por el tamaño absoluto del préstamo. Una obligación de pocos miles de soles puede ser sostenible para un hogar con ingresos estables y convertirse en una carga excesiva para un productor o comerciante con ingresos bajos, irregulares o estacionales. Esa es la lógica económica del RCP: comparar todas las cuotas con el ingreso neto disponible y detectar presión financiera antes de que aparezca el atraso.
- La heterogeneidad de productos refuerza el argumento. En el estudio de la SBS, los créditos grupales de deudores exclusivos tenían un ticket promedio de apenas S/820 y una participación femenina de 98.1%; los créditos para negocios alcanzaban S/16,914; los rurales, S/7,979; y los de vivienda, S/29,722. Aplicar un único límite nominal habría ignorado diferencias fundamentales de plazo, frecuencia de pago, estacionalidad y generación de ingresos.
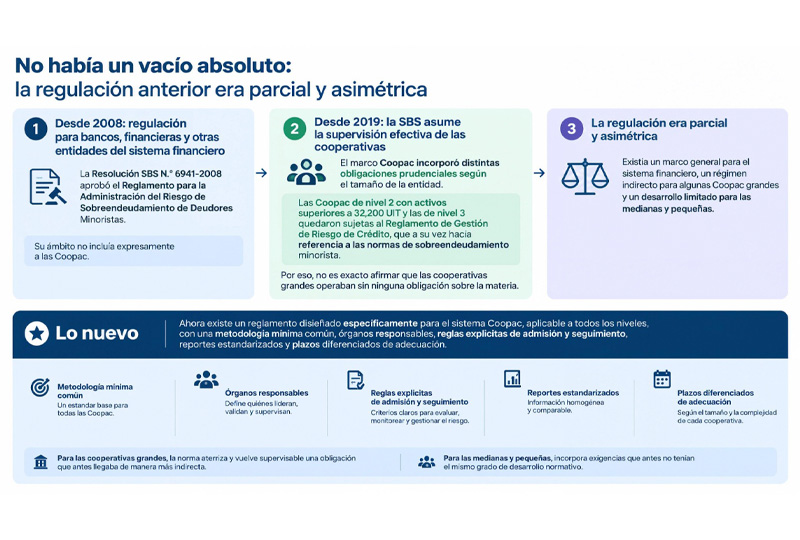
No había un vacío absoluto: la regulación anterior era parcial y asimétrica
La Resolución 02292-2026 no introduce el concepto de sobreendeudamiento por primera vez en el sistema financiero peruano. Desde 2008 existe un Reglamento para la Administración del Riesgo de Sobreendeudamiento de Deudores Minoristas, aprobado por la Resolución SBS N.° 6941-2008, aplicable a bancos, financieras y otras entidades del sistema financiero. Su ámbito no incluía expresamente a las Coopac.
- Después de que la SBS asumió la supervisión efectiva de las cooperativas en 2019, el marco Coopac incorporó distintas obligaciones prudenciales según el tamaño de la entidad. Las Coopac de nivel 2 con activos superiores a 32,200 UIT y las de nivel 3 quedaron sujetas al Reglamento de Gestión de Riesgo de Crédito, que a su vez hacía referencia a las normas de sobreendeudamiento minorista. Por eso no es exacto afirmar que las cooperativas grandes operaban sin ninguna obligación sobre la materia.
- Lo nuevo es que ahora existe un reglamento diseñado específicamente para el sistema Coopac, aplicable a todos los niveles, con una metodología mínima común, órganos responsables, reglas explícitas de admisión y seguimiento, reportes estandarizados y plazos diferenciados de adecuación. Para las cooperativas grandes, la norma aterriza y vuelve supervisable una obligación que antes llegaba de manera más indirecta. Para las medianas y pequeñas, incorpora exigencias que antes no tenían el mismo grado de desarrollo normativo.
El sobreendeudamiento se vuelve medible
El segundo cambio estructural está en la información. El nuevo Reporte 24-A no se limita a contar cuántos socios están sobreendeudados. Para cada tipo de crédito deberá mostrar el principal producto, su participación, el límite máximo de capacidad de pago que utiliza la Coopac, el número total de socios minoristas, el número y porcentaje de socios sobreendeudados, el saldo de capital correspondiente y la porción del saldo que efectivamente genera sobreendeudamiento.
- El diseño incluye dos métricas con valor prudencial: la proporción del saldo sobreendeudado respecto del patrimonio contable y respecto del patrimonio efectivo. Con ello, la SBS podrá observar no solo el número de clientes que exceden los límites internos, sino la magnitud del riesgo frente al capital que absorbe pérdidas. Una cooperativa puede tener pocos socios sobreendeudados, pero una exposición material si esos créditos son grandes en relación con su patrimonio.
- El Reporte 24-B agrega la distribución de esos saldos por clasificación crediticia: Normal, Con Problemas Potenciales, Deficiente, Dudoso y Pérdida. Esa combinación es particularmente útil porque puede revelar un deterioro antes de que se transforme en mora.
- Si crece el saldo de socios que ya exceden su capacidad de pago, aunque todavía estén clasificados como Normal, la entidad tendrá una señal temprana para restringir nuevas operaciones o aplicar seguimiento reforzado.
La gestión deja de ser solo tarea del área de créditos
La norma distribuye responsabilidades en toda la estructura de gobierno. El Consejo de Administración deberá aprobar y revisar al menos una vez al año la estructura, políticas, procedimientos y metodologías para gestionar el riesgo de sobreendeudamiento. El Comité de Riesgos elevará las propuestas y analizará los informes. La Gerencia General será responsable de implementar los lineamientos y asegurar que las operaciones sean consistentes con el apetito y la tolerancia aprobados.
- La Unidad de Riesgos tendrá que proponer límites, metodologías, indicadores y parámetros; monitorear excepciones; explicar las desviaciones; y plantear acciones correctivas. Además, debe ser independiente de la unidad de negocios y de las áreas que participan en la originación. La precisión es relevante en organizaciones donde la presión comercial puede terminar dominando la evaluación de riesgo.
- La resolución incluye incluso una regla sobre incentivos: los sistemas de remuneración por rendimiento no deben generar conflictos de interés con la gestión del sobreendeudamiento. En la práctica, las cooperativas tendrán que revisar esquemas que premien exclusivamente el volumen desembolsado sin incorporar indicadores de calidad posterior, mora temprana o desempeño de las cosechas.
- Auditoría Interna completa el circuito. Deberá evaluar de manera independiente el cumplimiento de la norma y la efectividad real de la gestión, incluyendo una revisión de políticas, límites y metodologías, la verificación de mecanismos de medición y control y una muestra sustentada de la cartera minorista. No será suficiente contar con un manual formal; la SBS podrá revisar si el sistema funciona en la práctica.
Para las Coopac de nivel 3 y nivel 2B, el cambio será más exigente en reporte y granularidad. Deberán remitir los reportes 24-A y 24-B trimestralmente a la SBS dentro de un plazo máximo de 20 días, establecer límites de capacidad de pago diferenciados por tipo de crédito, producto y subproducto y someter la gestión a una evaluación semestral de Auditoría Interna. Además, el seguimiento del riesgo debe bajar a nivel de producto, agencia u otra segmentación consistente con el modelo de negocio.
- Las Coopac de nivel 2A y nivel 1 tendrán más tiempo y no deberán enviar periódicamente los reportes 24-A y 24-B al supervisor, pero sí utilizarlos para la gestión interna y mantenerlos archivados.
- También deberán producir al menos trimestralmente el informe de exposición al riesgo y someterse a una evaluación anual de Auditoría Interna. En otras palabras, la menor carga de reporte externo no elimina la obligación de medir.
- Hay además una regla que puede elevar las exigencias para cooperativas de menor tamaño con redes más extensas: si tienen al menos cinco oficinas, el seguimiento de los socios sobreendeudados deberá realizarse también a nivel de producto, agencia u otra segmentación. El criterio reconoce que la complejidad no depende solo del monto de activos; una organización con muchas agencias puede requerir controles más desagregados incluso si no está en los niveles superiores.
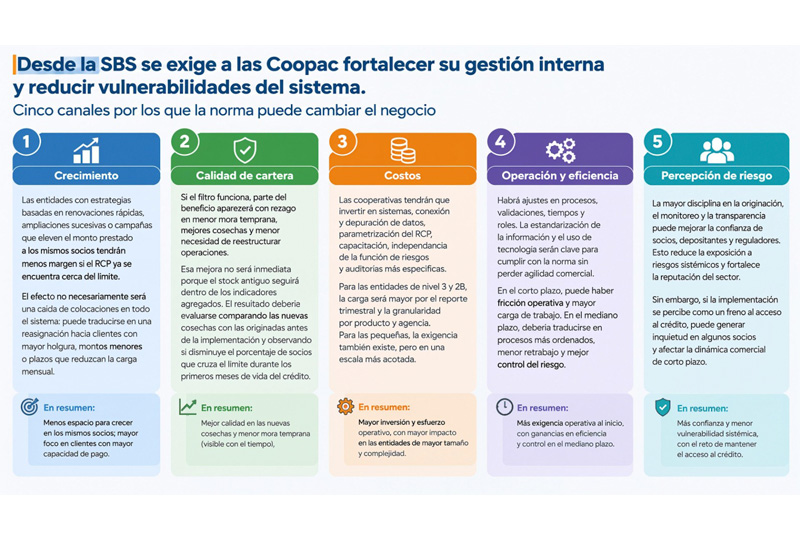
Desde la SBS se exige a las Coopac fortalecer su gestión interna y reducir vulnerabilidades del sistema.
Cinco canales por los que la norma puede cambiar el negocio
El primer canal es el crecimiento. Las entidades con estrategias basadas en renovaciones rápidas, ampliaciones sucesivas o campañas que eleven el monto prestado a los mismos socios tendrán menos margen si el RCP ya se encuentra cerca del límite. El efecto no necesariamente será una caída de colocaciones en todo el sistema: puede traducirse en una reasignación hacia clientes con mayor holgura, montos menores o plazos que reduzcan la carga mensual.
- El segundo es la calidad de cartera. Si el filtro funciona, parte del beneficio aparecerá con rezago en menor mora temprana, mejores cosechas y menor necesidad de reestructurar operaciones. Esa mejora no será inmediata porque el stock antiguo seguirá dentro de los indicadores agregados. El resultado debería evaluarse comparando las nuevas cosechas con las originadas antes de la implementación y observando si disminuye el porcentaje de socios que cruza el límite durante los primeros meses de vida del crédito.
- El tercer canal son los costos. Las cooperativas tendrán que invertir en sistemas, conexión y depuración de datos, parametrización del RCP, capacitación, independencia de la función de riesgos y auditorías más específicas. Para las entidades de nivel 3 y 2B, la carga será mayor por el reporte trimestral y la granularidad por producto y agencia. Para las pequeñas, el problema no será el volumen de información sino la escasez de especialistas y la dependencia de proveedores tecnológicos.
El cuarto canal es la relación entre riesgo y capital. La Resolución 02292-2026 no crea una provisión automática adicional cuando un socio es identificado como sobreendeudado, pero el Reporte 24-A obliga a medir cuánto representa ese saldo frente al patrimonio contable y efectivo. Si una entidad descubre que una proporción importante de su capital está expuesta a socios que ya exceden sus límites internos, el Consejo de Administración tendrá razones para reducir apetito de riesgo, reforzar cobranza o limitar ciertas campañas incluso antes de que la clasificación crediticia empeore.
- El quinto canal es la rentabilidad y el pricing. Una evaluación más exigente puede reducir ingresos de corto plazo si frena desembolsos, pero también puede disminuir pérdidas esperadas y costos de recuperación. No hay en la norma una instrucción para subir tasas; de hecho, encarecer demasiado el crédito podría empeorar la capacidad de pago. El incentivo económico será encontrar combinaciones de monto, plazo y precio que preserven margen sin empujar el RCP del socio por encima del nivel aceptado.
- El verdadero cambio para el directorio. Antes, una alta morosidad podía aparecer como un problema principalmente de cobranza y provisiones. Con el nuevo esquema, el directorio recibirá un indicador que conecta originación, seguimiento y capital: cuántos socios exceden el límite, qué saldo concentran y qué porcentaje del patrimonio está expuesto. La conversación de riesgo se adelanta: de explicar pérdidas realizadas a decidir cuánto riesgo adicional se puede asumir.
El principal reto técnico está en el denominador
Para muchas Coopac, consultar el endeudamiento registrado en centrales de riesgo será la parte relativamente sencilla. La dificultad estará en estimar de manera consistente los ingresos netos disponibles. El sector atiende a microempresarios, productores rurales, trabajadores independientes y hogares con flujos estacionales o parcialmente informales. En esos casos, una metodología aparentemente conservadora puede seguir sobreestimando la capacidad de pago si infla ventas, subestima gastos familiares o no recoge la estacionalidad del negocio.
- Ese problema es especialmente sensible porque la SBS no ha impuesto un único límite de RCP. La flexibilidad es coherente con la heterogeneidad del sistema, pero traslada la responsabilidad a la calidad del modelo interno y a la supervisión. Dos cooperativas podrían aceptar niveles distintos de RCP y ambas cumplir formalmente con la norma; lo importante será si el límite está sustentado, si el ingreso utilizado es razonable y si la entidad reacciona cuando sus cosechas muestran deterioro.
- La implementación también requerirá inversión tecnológica. Los sistemas deberán integrar datos de deuda interna y externa, calcular cuotas estimadas cuando falte información, actualizar el RCP durante el seguimiento, segmentar por producto y agencia, conservar excepciones y generar los nuevos reportes. Para una Coopac grande, el reto puede ser integrar bases y recalibrar modelos. Para una pequeña, el desafío puede ser más básico: contar con personal especializado, sistemas suficientemente robustos y datos confiables.
- Lo que la norma NO hace. No fija un porcentaje único de endeudamiento válido para todas las Coopac. No cancela, acelera ni modifica automáticamente un crédito vigente por el solo hecho de que el socio supere su RCP. Tampoco crea una provisión automática adicional por identificar a un socio como sobreendeudado. Sí obliga a definir límites internos, impedir nuevos créditos cuando el RCP exceda esos límites, monitorear a los socios durante la vigencia del préstamo y documentar acciones preventivas o correctivas, como restricción de nuevas operaciones, evaluación financiera integral o seguimiento reforzado.
¿Menos crédito? El beneficio y el costo potencial para el socio
- Para un socio como Elena, la primera consecuencia será que una buena historia de pagos ya no bastará para justificar una ampliación. Es razonable esperar mayor cautela en renovaciones rápidas, préstamos paralelos y campañas comerciales, sobre todo cuando el cliente ya mantiene obligaciones con varias entidades. El lado positivo es evidente: una Coopac tendrá menos espacio para seguir aumentando la deuda de un socio cuya caja ya está tensionada. El costo es que parte del crédito que antes se aprobaba por comportamiento histórico podría ser reducido, reprogramado en monto o plazo, o directamente rechazado.
- Una aplicación demasiado mecánica, sin embargo, también tendría costos. Cerca de la mitad de los deudores Coopac son exclusivos del sistema cooperativo y el sector tiene una fuerte presencia rural y femenina. Una metodología que subestime ingresos estacionales, no capture adecuadamente la economía del hogar o aplique márgenes demasiado conservadores puede restringir crédito a clientes viables. El desafío consiste en que el RCP funcione como herramienta de diferenciación del riesgo y no como un filtro uniforme que termine empujando parte de la demanda hacia prestamistas informales.
- Ese equilibrio será especialmente delicado en agricultura y pequeños negocios. La SBS ya ha mostrado, en 2026, que reconoce la necesidad de adaptar cronogramas cuando eventos excepcionales y temporales —como emergencias asociadas al fenómeno El Niño— afectan el flujo de ingresos de socios con buen comportamiento.
- El nuevo reglamento de sobreendeudamiento no elimina ese margen de gestión; exige que las decisiones se sustenten mejor y que la entidad distinga entre una dificultad temporal y un deterioro permanente de capacidad de pago.
La resolución forma parte de una agenda prudencial más amplia
La regulación de sobreendeudamiento no llega sola. En julio de 2026, la SBS modificó reglas de solvencia y el cronograma de adecuación de provisiones para las Coopac, buscando reforzar su solidez patrimonial sin desconocer las diferencias de tamaño y modelo de negocio.
- Una semana después de publicada la Resolución 02292-2026, el supervisor aprobó además un nuevo reglamento de riesgo de liquidez que exige límites internos, indicadores de gestión, escenarios de estrés y planes de contingencia.
- La secuencia revela una segunda etapa de supervisión del sistema cooperativo. Desde 2019, la SBS ha dedicado buena parte de su esfuerzo a registrar entidades, ordenar información, sincerar balances, intervenir instituciones inviables y elevar gradualmente los requerimientos prudenciales.
- Entre 2020 y julio de 2024, por ejemplo, el supervisor había disuelto 167 Coopac por inactividad o por no revertir causales de intervención; solo en 2024, 40 entidades fueron excluidas del registro por diversos motivos. En 2026 siguen registrándose intervenciones, lo que muestra que el proceso de depuración no ha concluido.
- El nuevo foco está migrando desde el ordenamiento básico hacia la gestión prospectiva. No basta con reconocer pérdidas después de que aparecen; la SBS quiere que las entidades identifiquen antes qué clientes están acumulando una carga de deuda que puede volverse insostenible. El Reporte 24-A es el instrumento que conecta ambas dimensiones: riesgo individual del socio y capacidad patrimonial de la cooperativa para absorber un deterioro.
La nueva regulación apunta a detectar señales de sobreendeudamiento antes de que se traduzcan en mora, vinculando el riesgo individual del socio con la capacidad patrimonial de la cooperativa.
Qué debería mirar el mercado cuando empiece la implementación
1-La primera variable será el nivel de RCP que adopte cada entidad. Una metodología demasiado laxa puede cumplir formalmente con la existencia de un límite, pero no con el espíritu prudencial de la norma. Una metodología demasiado conservadora puede sacrificar inclusión y crecimiento. El supervisor tendrá que observar no solo el número, sino la evidencia que lo sustenta y su comportamiento por tipo de crédito.
2-La segunda será el porcentaje de socios sobreendeudados que aparecerá en los nuevos reportes. Hoy no existe una estadística pública consolidada y homogénea que permita afirmar qué proporción de los 1.2 millones de deudores Coopac supera su capacidad de pago bajo el nuevo RCP. Esa brecha de información es, precisamente, una de las razones por las que los reportes 24-A y 24-B son relevantes. Cuando se acumulen varios trimestres, permitirán distinguir si el problema está concentrado en consumo, microempresa, pequeña empresa o vivienda y en qué productos se generan mayores excesos.
3-La tercera será la relación entre sobreendeudamiento y clasificación crediticia. Si los socios identificados como sobreendeudados se concentran todavía en la categoría Normal, la regulación estará funcionando como alerta temprana. Si la mayor parte aparece recién cuando ya está en CPP, Deficiente, Dudoso o Pérdida, la herramienta estará llegando tarde. Esa lectura será crucial para evaluar si las cooperativas han convertido el reporte en gestión real o simplemente en cumplimiento documental.
4-Y la cuarta será el impacto sobre el crecimiento. La cartera bruta alcanzó S/9,678 millones al cierre de 2025, mientras el número de deudores crecía a doble dígito. Si la Resolución 02292-2026 cumple su objetivo, el crecimiento futuro debería depender menos de profundizar la deuda de los mismos socios y más de originar crédito con ingresos verificables, capacidad de pago suficiente y seguimiento continuo. Para un sistema cuya cartera representa cerca de cuatro quintas partes de sus activos, esa disciplina es directamente una política de protección del patrimonio.
La adecuación no empieza en la fecha límite
Aunque la resolución concede plazos hasta marzo de 2027, septiembre de 2027 o marzo de 2028, según el nivel modular, esas fechas deben leerse como el final del proceso de adecuación y no como el momento para comenzar. El reglamento entra en vigor al día siguiente de su publicación y construir un sistema de sobreendeudamiento requiere decisiones que no pueden improvisarse semanas antes del vencimiento: depurar fuentes de datos, definir el ingreso disponible, parametrizar cuotas, fijar límites de RCP, probarlos con la cartera histórica y conseguir la aprobación del Consejo de Administración.
- Para una Coopac grande, el trabajo más complejo será probablemente el backtesting. Antes de fijar un límite, la entidad necesitará comprobar cómo habría funcionado sobre las cosechas anteriores: qué proporción de clientes habría sido rechazada, cuántos de los que posteriormente cayeron en mora ya mostraban un RCP elevado al momento de originarse y qué diferencias aparecen por producto, agencia o tipo de crédito. Una regla que rechace demasiados clientes sanos puede ser comercialmente ineficiente; una que no detecte a quienes terminan deteriorándose será prudencialmente débil.
- En las Coopac medianas y pequeñas, el riesgo es distinto. Muchas no cuentan con equipos grandes de analítica, por lo que la implementación dependerá de la calidad de sus sistemas operativos y de la capacidad de transformar información dispersa en una base consistente. El hecho de que los reportes 24-A y 24-B no deban enviarse periódicamente a la SBS no reduce la exigencia metodológica: el supervisor puede requerirlos y la auditoría interna tendrá que verificar que los mecanismos de medición y control sean efectivos.
- La SBS ha acompañado la transición con talleres prácticos sobre sobreendeudamiento y riesgo de liquidez. Ese acompañamiento es relevante porque el desafío no es solo jurídico. El reglamento obliga a traducir conceptos —apetito de riesgo, tolerancia, ingreso neto disponible, exposición equivalente y seguimiento reforzado— en reglas que un analista de crédito pueda aplicar de manera consistente en una agencia rural, una oficina urbana o una campaña digital. La calidad de esa traducción determinará si la norma cambia realmente la originación o se queda en un nuevo conjunto de formatos.
Puntos clave
1-La SBS no impone un techo único de deuda: obliga a cada Coopac a fijar y respetar su propio límite de RCP.
2-La deuda se evaluará de forma consolidada, incluyendo otras entidades y contingencias.
3-Los reportes 24-A y 24-B medirán cuántos socios están sobreendeudados, cuánto saldo concentran y cuánto representa frente al patrimonio.
4-Las cooperativas grandes reportarán a la SBS trimestralmente; las pequeñas usarán los mismos reportes internamente.
5-El sector llega a la reforma con alta morosidad, pero con cosechas recientes de mejor desempeño y una base creciente de prestatarios.
Una norma para evitar que la próxima cosecha se parezca a la anterior
- La Resolución SBS N.° 02292-2026 no resuelve por sí sola los problemas de cartera del sistema cooperativo ni corrige de inmediato los créditos originados en años anteriores que hoy explican buena parte de la morosidad. Su efecto será hacia adelante. Para el socio, el cambio se hará visible cuando solicite una ampliación o un nuevo préstamo: la pregunta ya no será solo si viene pagando bien, sino cuánto de su ingreso disponible está absorbido por todas sus deudas. Para la Coopac, la exigencia será demostrar que esa respuesta proviene de una metodología consistente y no de una estimación improvisada.
- Para las Coopac de mayor tamaño, el impacto se concentrará en recalibrar metodologías, integrar información, reportar con más detalle y demostrar al supervisor que sus límites funcionan. Para las medianas, el reto será profesionalizar la gestión sin perder agilidad comercial. Para las pequeñas, la mayor carga estará en construir capacidades que muchas veces todavía son limitadas: sistemas, datos, personal de riesgos y disciplina de gobierno. Los plazos diferenciados reconocen esas brechas, pero no cambian el destino regulatorio: todas deberán medir y administrar el sobreendeudamiento.
- El contexto hace que la reforma sea especialmente relevante. La morosidad agregada todavía es elevada, la cartera de alto riesgo supera el 24% y la cobertura es menor que en el sistema financiero tradicional. Al mismo tiempo, la mitad de los prestatarios depende exclusivamente del canal cooperativo y las cosechas nuevas muestran una calidad mejor que las antiguas. La SBS intenta preservar esa mejora antes de que un nuevo ciclo de expansión vuelva a acumular riesgo fuera del radar.
- La prueba definitiva llegará cuando los primeros reportes permitan responder una pregunta que hoy el mercado no puede contestar con precisión: cuántos socios de las Coopac están realmente sobreendeudados, cuánto de la cartera concentran y qué porcentaje del patrimonio de cada entidad está expuesto a ese riesgo. A partir de ese momento, la discusión dejará de girar solo alrededor de la mora —un indicador que registra el incumplimiento que ya ocurrió— y empezará a incorporar una señal que busca anticiparlo. Para socios como el caso ilustrativo del inicio, esa diferencia puede definir si una nueva deuda financia crecimiento o termina convirtiéndose en el crédito que ya no debió otorgarse.
El fortalecimiento de los procesos de análisis permitirá a las Coopac tomar mejores decisiones crediticias y administrar con mayor precisión los riesgos de su cartera.