Artículo publicado en la edición 249 de la Revista Microfinanzas
https://statuscomunicaciones.pe/microfinanzas/M249.pdf
Cada día entran al país 200,000 paquetes de solo dos plataformas chinas. El comercio electrónico peruano movió US$ 15,600 millones en 2024 y, según cifras disponibles, cerca de US$ 12,000 millones en 2025, con una proyección de crecer entre 15% y 20% este 2026, hacia los US$ 14,000-15,000 millones. Pero el problema no es solo cuánto crece: es que el 80% de lo que cruza fronteras es importación, no venta peruana al mundo. Gamarra, los couriers y hasta el Estado se preguntan si el gigantesco puerto de Chancay será una autopista de una sola vía.
- Mientras un limeño revisa en su celular si le conviene más pedir una funda de celular por Temu o comprarla en Gamarra, del otro lado del Pacífico un contenedor sale de Shanghái rumbo a Chancay con miles de paquetes idénticos al que ese limeño terminará comprando. El trayecto dura 23 días. Antes de que existiera el megapuerto peruano, ese mismo viaje —vía México o Estados Unidos— tomaba entre 35 y 42 días. La diferencia no es solo de tiempo: es la velocidad a la que está cambiando quién le vende qué a quién en el comercio peruano.
- Esa fue, en el fondo, la pregunta que recorrió el Foro del Observatorio Ecommerce 2025-2026, organizado por la Cámara Peruana de Comercio Electrónico (CAPECE): ¿el comercio electrónico peruano está creciendo, o está siendo colonizado por plataformas extranjeras que usan la nueva infraestructura portuaria del país para entrar más rápido y más barato de lo que cualquier empresa local puede reaccionar? Las cifras presentadas en el foro, contrastadas por este medio con reportes oficiales de CAPECE, la Sunat y Cosco Shipping —operador del puerto de Chancay—, dibujan un sector que crece a un ritmo que sorprende hasta a sus propios promotores, pero que enfrenta una amenaza de fondo: la posibilidad de convertirse en una economía de consumidores digitales sin llegar a ser una economía de vendedores digitales.
El tamaño real del comercio electrónico peruano
- Los números que trae CAPECE para este cierre de ciclo son, en palabras de su propio presidente ejecutivo, Helmut Cáceda, la confirmación de que “ya no estamos hablando del futuro”. Sin embargo, no todas las cifras mencionadas durante el foro resisten el mismo nivel de verificación, y en un ejercicio de rigor periodístico vale la pena separarlas con cuidado.
- El dato más sólido y consistente es el de 2024: según el Observatorio Ecommerce Perú de CAPECE, el comercio electrónico en el país movió 15,600 millones de dólares, un crecimiento de 21.2% frente a 2023, cifra que representó entonces el 5.5% del Producto Bruto Interno (PBI), frente a apenas 2.4% en 2019.
- Para 2025, las fuentes disponibles del propio Observatorio indican que el sector alcanzó cerca de 12,000 millones de dólares en ventas online, con una proyección de crecimiento de entre 15% y 20% para 2026, lo que llevaría la cifra hacia los 14,000-15,000 millones de dólares.
- El comercio y los servicios —junto con la construcción— son hoy los sectores más dinámicos del PBI peruano, de acuerdo con Eloy Durán, viceministro de Mype e Industria, destacó en el foro que el comercio electrónico y el rubro de restaurantes son las dos actividades que más crecen por encima del 20% anual en el país.
La cara oculta: solo 1 de cada 10 empresas lo hace bien
- El dato más incómodo del foro no vino de las cifras de crecimiento, sino de la brecha que dejan al descubierto. Según Durán,solo el 10% de las empresas peruanas utiliza el comercio electrónico con regularidad y resultados exitosos. El resto —el 90%— está fuera de esa curva de aprovechamiento real, ya sea porque no vende en línea o porque lo hace de manera esporádica y sin estrategia.
- Cáceda ofreció, además, una fotografía más matizada de “quién vende” en el país al presentar una nueva metodología de medición por capas de madurez digital:
— Capa 1 (canal estructurado): negocios con tienda virtual propia en plataformas como WordPress, PrestaShop, Wix o VTEX. Bajo esta métrica, CAPECE identificó 27,700 tiendas online en todo el Perú.
— Capa 2 (venta remota con cobro digital): pequeños negocios formales que cierran ventas por WhatsApp con un link de pago a través de pasarelas como Niubiz, BCP Pay o Culqi.
— Capa 3 (comercio social informal): la capa más difícil de medir, compuesta por emprendedores —muchos informales— que usan redes sociales como catálogo y billeteras digitales personales para cobrar, apoyándose en operadores logísticos para el envío.
- Al sumar las tres capas y contrastarlas con la data real de los operadores logísticos —cuántos clientes atienden y cuánta paquetería mueven—, CAPECE estimó en aproximadamente 937,000 empresas, equivalentes al 28.1% de las empresas activas del Perú.
Yape, billeteras y la bancarización que sostiene todo
- Detrás de este crecimiento hay un cambio estructural en cómo paga el peruano. La bancarización pasó de 53.2% en 2022 a 63.9% al primer trimestre de 2026, según cifras de CAPECE, impulsada por la explosión de las billeteras digitales.
- En el primer semestre de 2026, la billetera digital lidera el gasto en línea con 37.6% de participación, seguida por la tarjeta de débito (32.4%) y la de crédito (27%).
- El fenómeno tiene nombre propio: Yape. Según Cáceda, más del 58% de la población peruana tiene la billetera activa, un nivel de penetración que supera a Mercado Pago en Argentina (54%), Nequi en Colombia (51%), PicPay en Brasil (31%) y MACH en Chile (21%), posicionando a Perú como líder regional en este indicador.
- El peruano promedio ya realiza 804 transacciones al año por billetera digital, una cifra que confirma que el hábito de pago digital dejó de ser una novedad.
Temu y Shein: los nuevos reyes del tráfico digital peruano
- Si hay un dato que resume el cambio de época es este: el ranking de los marketplaces más visitados del Perú ya no está liderado por un jugador local ni por Amazon o Mercado Libre. Lo encabeza Temu, seguido de Yape (que funciona también como vitrina de productos), Saga Falabella, AliExpress, Amazon y Mercado Libre.
- En la categoría moda, Shein es hoy el sitio más visitado del país, por encima de cualquier retailer peruano.
- Naire Vega, gerente de Marketplace de Falabella, lo confirmó desde la trinchera de la competencia directa: “Temu es actualmente el mayor generador de tráfico web en visitas en el país”. Y explicó cómo compite el consumidor peruano en la práctica: en promedio, revisa ocho páginas antes de decidir una compra, y al menos dos de ellas son plataformas transfronterizas como Temu, Shein o AliExpress.
- El tamaño físico de esta ola es difícil de exagerar. De acuerdo con Cáceda, mientras un courier local grande mueve en promedio unas 25,000 entregas de comercio electrónico al día, Temu o Shein, por separado, colocan cada uno cerca de 100,000 paquetes diarios en territorio peruano.
- Es decir, solo estas dos plataformas —sin contar AliExpress, Amazon ni Alibaba— empujan más de 30 veces el volumen que mueve uno de los operadores logísticos más grandes del país.
- Como referencia de magnitud, en Estados Unidos la suma de ambas empresas supera el millón de paquetes diarios, según la misma fuente.
- Ese fenómeno explica por qué las ventas transfronterizas (cross-border, es decir, las compras que un peruano hace a un vendedor ubicado en otro país) se multiplicaron por 9 veces entre 2022 y 2026, mientras que el mercado total de comercio electrónico solo se multiplicó por 3.4 en el mismo periodo.
El desbalance que preocupa a la industria
- Según la distribución presentada por CAPECE en el foro, del total del comercio electrónico peruano, cerca del 60% corresponde a comercio doméstico y el 40% a comercio transfronterizo. Pero dentro de ese 40%, la proporción es alarmante desde la óptica de un país que quiere exportar: el 80% es importación y solo el 20% es exportación.
- Estas proporciones fueron presentadas por el gremio como parte de su análisis del mercado y, a diferencia del monto total en dólares citado en el mismo momento, son coherentes con el patrón que describen de forma independiente los propios logísticos del panel (Serpost, Urbano y Cosco), por lo que se recogen aquí como referencia del reparto relativo del mercado, más que como una cifra absoluta cerrada.
- Traducido a lenguaje simple: por cada dólar que un peruano gasta comprándole a una tienda de otro país por internet, apenas 20 centavos representan lo inverso —un comprador extranjero adquiriendo algo hecho en Perú—.
- Es la brecha que, según los propios panelistas del foro, el país corre el riesgo de profundizar si no actúa rápido.
- “Es momento de que nuestros amigos de Gamarra reaccionen, se unan como industria y entren con fuerza al mundo digital. Ya no competimos localmente, competimos contra el mundo”, advirtió Cáceda durante su presentación, en un llamado directo al emporio textil más grande del país, hoy bajo presión directa de la ropa importada de Shein.
Temu y Shein aceleran el comercio transfronterizo en el Perú con una escala logística que presiona a retailers, operadores locales y pequeños negocios a competir en un mercado cada vez más global.
La Sunat también mira a Temu: la pelea por el IGV
- Este crecimiento explosivo del cross-border no ha pasado desapercibido para el fisco peruano. En paralelo al foro de CAPECE, la Sunat viene evaluando desde hace meses un cambio en las reglas del régimen “Importa Fácil”, que hoy permite el ingreso de compras de hasta US$ 200 sin pago de IGV (Impuesto General a las Ventas), ISC ni aranceles.
- La entidad tributaria ha señalado públicamente que ese umbral “no está cumpliendo con los objetivos para los cuales fue creado”, en referencia a que parte de esas compras de bajo monto estarían siendo usadas para revender mercancía sin tributar, más que para consumo personal genuino.
- De concretarse el cambio —que la propia Sunat estima podría consolidarse en el segundo semestre de 2026—, las compras en Temu, Shein, AliExpress y plataformas similares por debajo de los US$ 200 empezarían a pagar el 18% de IGV, lo que encarecería sensiblemente el atractivo de precio que hoy sostiene a estas plataformas en el mercado peruano.
- Perú no está solo en esta discusión. Estados Unidos eliminó por completo, desde agosto de 2025, la exención de aranceles para paquetes de bajo valor conocida como de minimis (el mismo mecanismo que en Perú equivale a “Importa Fácil”), una medida que golpeó de lleno a Shein y Temu, que llegaron a manejar cerca del 30% de los envíos diarios a ese país bajo dicho beneficio. La Unión Europea sigue un camino similar: desde julio de 2026 aplica un cargo de 3 euros por artículo a todo paquete de fuera del bloque valorado en menos de 150 euros, con un cargo adicional de gestión previsto para noviembre.
- El objetivo declarado por Bruselas es frenar la entrada de productos “libres de derechos” que, según el Consejo de la UE, favorece a “vendedores sin escrúpulos”.
- Es, en otras palabras, una tendencia global: los gobiernos están cerrando el vacío legal que impulsó el crecimiento meteórico de estas plataformas.
Chancay: la puerta que China construyó para entrar más rápido a Sudamérica
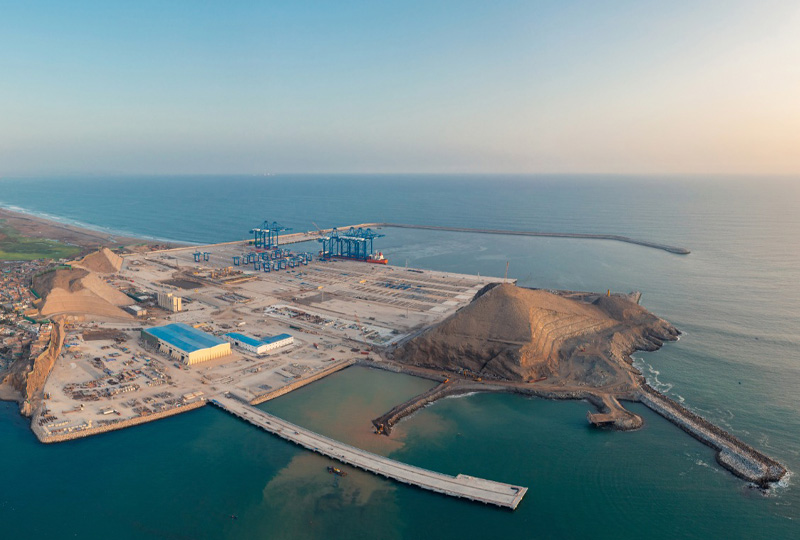
- Ningún elemento explica mejor la nueva geografía comercial del Perú que el puerto de Chancay, inaugurado en noviembre de 2024 y operado en un 60% por la naviera estatal china Cosco Shipping.
- En su primer año completo de operación comercial, el terminal movilizó más de 500,000 TEU (la unidad estándar que mide contenedores de 20 pies) y 2.4 millones de toneladas de carga, según cifras de la propia empresa confirmadas por el embajador de China en el Perú, Song Yang, quien situó el valor total de importaciones y exportaciones movidas por el puerto en unos 3,600 millones de dólares durante ese periodo.
- El ritmo se ha acelerado: entre enero y junio de 2026, el movimiento de contenedores creció 70.9% interanual, hasta las 200,000 TEU.
- El puerto ofrece hoy una ruta directa a Shanghái en apenas 23 días —frente a los 35-42 días que tomaba históricamente la ruta tradicional vía México o Estados Unidos— y ha logrado reducir los fletes de importación desde Shanghái de 5,000 a 2,000 dólares por contenedor de 40 pies. Tres líneas navieras operan actualmente el terminal —Cosco, CMA CGM y OOCL— y una cuarta, la taiwanesa Evergreen, negocia su incorporación para este año.
“¿Cuándo Chancay se convierte realmente en un puerto de e-commerce?”
- Esa fue la pregunta con la que Cáceda abrió el panel especializado del foro, dedicado íntegramente a analizar el cruce entre Chancay y el comercio electrónico transfronterizo, con la participación de Marcelo Vásquez (Head of Commercial & Marketing de Cosco Shipping Port Chancay), Naire Vega (gerente de Marketplace Falabella), Alexander Infantes (gerente general de Serpost) y Duverney Camacho (director comercial de Urbano).
- La respuesta de Vásquez fue clara: Chancay dejará de ser “únicamente un puerto” el día en que un paquete pueda salir de una fábrica china, cruzar el Pacífico y llegar a manos de un consumidor —peruano o de cualquier país de la región— en pocos días, con trazabilidad total y costos competitivos.
- Para lograrlo, identificó cinco condiciones todavía pendientes: procesos aduaneros digitales y ágiles, centros logísticos alrededor del terminal, flujos de consolidación masiva de paquetes (y no solo de bultos aislados), mejor conectividad terrestre hacia el interior del país, y una plataforma tecnológica común —una “nube digital”— que conecte a navieras, terminales, operadores logísticos, aduanas y plataformas de comercio electrónico.
- Es decir: el puerto físico ya existe y ya mueve carga a un ritmo acelerado, pero la infraestructura digital y regulatoria para que ese flujo se convierta en comercio electrónico masivo puerta a puerta todavía está en construcción.
El verdadero cuello de botella no está en la aduana
- Uno de los hallazgos más reveladores del panel llegó de Alexander Infantes, de Serpost. Contra la intuición de que el problema está en los trámites aduaneros, Infantes explicó que el tiempo promedio de liberación de un paquete bajo el régimen de entrega rápida es de 4 horas, por debajo del límite de 6 horas fijado por la Sunat. La aduana, dijo, “no representa un cuello de botella crítico”.
- El verdadero desafío, según Infantes, es de naturaleza estructural: plataformas como Temu y Shein cambiaron el modelo de importación de “mover grandes volúmenes de mercancía” a “gestionar millones de transacciones físicas individualizadas”,cada una con su propio comprador, vendedor y paquete pequeño.
- Para dimensionar el fenómeno, Infantes citó que en 2025 el valor FOB —es decir, el valor de la mercancía en el punto de origen, sin contar flete ni seguro— de los envíos procesados bajo el régimen de entrega rápida superó los 900 millones de dólares, un salto de casi 134% respecto al año anterior y de más de 200% frente a 2023.
Los tres cuellos de botella reales identificados por Infantes son:
1-La calidad de los datos. Antes de que el paquete físico llegue, la información sobre quién compra, quién vende, el valor y el destino debe estar completa y ser confiable. La propia Sunat y la Unión Postal Universal (UPU) —el organismo internacional que coordina los sistemas postales del mundo— han identificado la mala calidad de estos datos como uno de los principales problemas del sistema global.
2-La fragmentación económica del paquete pequeño. El modelo de Temu no compite solo por costos de fabricación bajos, sino por una arquitectura logística diseñada para hacer rentable el envío individual de millones de paquetes pequeños, algo que la infraestructura peruana todavía no está probada para soportar a gran escala.
3-La última milla y la precisión de las direcciones. Según estudios de la UPU citados por Infantes, las direcciones postales inexactas reducen la efectividad de entrega en casi 15%, mientras que estandarizarlas puede elevar el éxito de la primera entrega en más de 20%. Perú cuenta desde hace años con una norma de código postal moderno, pero, según Infantes, “la norma y la ley ya están dadas; lo que falta es una articulación decidida entre los operadores para ejecutarla”.
Cuando lleguen los muebles: el reto de la carga pesada
- Duverney Camacho, de Urbano, aportó una perspectiva poco discutida hasta ahora: hasta hoy, el cross-border que entra por vía aérea trae sobre todo paquetes pequeños —moda, accesorios, tecnología menor—. Pero cuando Chancay opere a su máxima capacidad, gran parte de esa carga transfronteriza llegará por vía marítima, lo que implica paquetes mucho más grandes y pesados: muebles, repuestos y electrodomésticos.
- Camacho estimó que en 2026 el Perú cerrará moviendo más de 55 millones de paquetes, de los cuales casi el 50% corresponderá a envíos transfronterizos. Ante la llegada de carga pesada desde Chancay, identificó cuatro frentes de preparación urgente para la última milla: la infraestructura vial (el mal estado de las carreteras peruanas puede reducir hasta en 20-25% la capacidad de distribución terrestre), la renovación de flotas —de motos y furgonetas pequeñas a vehículos de mayor capacidad—, la capacitación de un personal de reparto cuyo promedio de edad hoy ronda los 45 a 50 años, y la seguridad frente al robo y la extorsión en carreteras.
- Una tendencia que ya se consolida como respuesta a ese desafío es el modelo PUDO (por sus siglas en inglés, Pick Up, Drop Off, es decir, puntos de recojo y entrega), que consiste en centralizar las entregas en tiendas o locales autorizados en lugar de llevar cada paquete puerta a puerta.
- Camacho reveló que, en las últimas campañas de Cyber, hasta el 70% de las ventas de algunos de sus principales clientes se entregaron bajo esta modalidad. Urbano cuenta hoy con cerca de 300 puntos PUDO en el país, una red que, según el ejecutivo, seguirá creciendo porque reduce kilómetros recorridos en la última milla, abarata costos operativos y disminuye la huella de carbono.
La pregunta que nadie quiere responder del todo: ¿exportamos o solo importamos?
- El momento más incisivo del panel llegó cuando Cáceda confrontó directamente a Vásquez, de Cosco, retomando esa misma proporción de 60% doméstico / 40% transfronterizo (80% importación, 20% exportación) para plantear la preocupación legítima de que Chancay se convierta en “una autopista de alta velocidad para que Asia venda más rápido a Perú”, sin que ocurra lo inverso. La respuesta de Vásquez fue una admisión honesta: si el puerto solo sirve para redistribuir productos asiáticos en la región, “habremos construido una fantástica infraestructura logística, pero no una política real de desarrollo económico nacional”.
- Para equilibrar esa balanza, Vásquez planteó cuatro frentes: centros de consolidación de carga (fulfillment hubs) pensados para pequeñas y medianas empresas, operadores logísticos especializados en asesorar a las pymes para agrupar envíos de 10, 15 o 20 cajas hacia el exterior, la digitalización de productos peruanos con potencial en Asia —como cacao, chocolates finos, textiles y artesanías— para que ingresen a los grandes marketplaces globales, y el aprovechamiento de la ruta directa a Shanghái, que hoy toma apenas 23 días.
- Infantes, de Serpost, fue más allá y presentó una hoja de ruta de seis puntos para revertir el desbalance exportador, entre ellos una “ventanilla única digital” que integre en una sola plataforma todos los trámites de exportación hoy dispersos entre Promperú, Mincetur, Produce, Sunat y los gremios empresariales, así como hubs logísticos regionales que permitan a productores de Tacna, Iquitos o Cusco despachar directamente al mundo sin intermediarios costosos.
- Recordó que Serpost opera desde hace 19 años Exportácil, un mecanismo que permite exportar hasta 30 kilos y US$ 7,500 en valor de manera simplificada —útil, por ejemplo, para artesanías como los toritos de Pucará o el pisco—, pero insistió en que el reto real es dejar de operar en “compartimentos estancos” y construir un ecosistema integrado
Chancay acortó la conexión marítima con Asia y redujo costos logísticos, una ventaja que también acelera el ingreso de productos comprados en plataformas internacionales.
Confianza, la moneda que todavía le falta al comercio digital peruano
- Un hilo conductor atravesó las intervenciones de los distintos panelistas: la confianza del consumidor peruano en las compras online sigue siendo baja en comparación con la región. Naire Vega, de Falabella, citó que la confianza en las transacciones online en el Perú se ubica alrededor del 40%, frente a un promedio regional que supera el 70%. Es en ese terreno —no en el del precio— donde Falabella dice competir frente a Temu o Shein, apostando por la velocidad de entrega y la posibilidad de recoger o devolver productos en tienda física (lo que la industria llama Click & Collect), un respaldo que las plataformas puramente extranjeras no pueden ofrecer.
- Cáceda respaldó esa idea con cifras: Indecopi ha recibido más de 200,000 reclamos por comercio electrónico en los últimos cinco años, y el 60% de esos reclamos tiene que ver específicamente con las entregas. El dato que más debería preocupar a cualquier comercio, según el presidente de CAPECE, es que el 85% de las personas que tiene una mala experiencia con una entrega no vuelve a comprar en ese mismo comercio. Frente a este problema, CAPECE ha desarrollado junto a más de 100 expertos de la industria una Certificación de Confianza Online para comercios, pasarelas de pago, operadores logísticos y agencias de publicidad.
- Del lado de Falabella, Vega detalló las claves que sí funcionan para que un vendedor independiente (seller) crezca dentro de su marketplace, cuyo volumen bruto de mercancía (GMV, la medida que suma el valor total de todo lo transaccionado en la plataforma) creció 17% en su último reporte, con tres cuartas partes de ese volumen proveniente de vendedores externos (3P, es decir, “terceras partes” distintas a la propia Falabella). Hoy la plataforma tiene más de 9,000 sellers activos, y los que logran crecer de forma sostenida comparten cuatro rasgos: fichas de producto detalladas y ricas en contenido, decisiones basadas en datos en tiempo real y no en intuición, entender que el marketplace es una infraestructura logística ya montada (y no solo una vitrina), y profesionalizar su operación apoyándose en modelos de almacenamiento externo como el Fulfillment by Falabella (FBF), donde el propio marketplace se encarga del empaque, la entrega y la atención al cliente.
Una definición que cambia las reglas del juego
- Más allá de las cifras, el foro dejó una discusión conceptual con implicancias prácticas para cualquier negocio: ¿qué es, exactamente, comercio electrónico? Cáceda explicó que la Organización para la Cooperación y el Desarrollo Económicos (OCDE) actualizó en octubre de 2025 —por primera vez en casi 20 años— su definición del término, estableciendo que lo determinante ya no es cómo se paga ni dónde se recoge el producto, sino dónde se origina la intención de compra.
- Bajo esta nueva definición, comprar un producto descubierto en Instagram y encargado por internet —aunque se pague y se recoja físicamente en un centro comercial— sí es comercio electrónico. En cambio, investigar un producto en internet pero decidir la compra recién frente al vendedor en una tienda física, no lo es. La distinción no es meramente académica: redefine qué negocios deben medirse, regularse y apoyarse como parte del ecosistema digital, y ayuda a explicar por qué las cifras de “penetración” del comercio electrónico han tenido que recalcularse con nuevas metodologías, como la de las tres capas de madurez digital presentada por CAPECE.
Apoyo estatal a las mypes
- Frente a este panorama de disrupción, el Estado peruano también hizo escuchar su voz en el foro. Eloy Durán, viceministro de Mype e Industria, detalló la red de soporte disponible para las pequeñas empresas que buscan digitalizarse:86 puntos de atención distribuidos en 32 Centros de Desarrollo Empresarial (CDE) y 54 espacios adicionales, incluida la presencia en los cuatro centros MAC (Mejor Atención al Ciudadano) de Lima y Callao, además de una red tecnológica de 51 Centros de Innovación Productiva y Transferencia Tecnológica (CITEs) —25 públicos y 14 privados— que dan soporte técnico a lo largo de toda la cadena de valor, desde la materia prima hasta el producto terminado, en sectores como textil, forestal, cuero y calzado, agroindustria y pesca.
- Durán presentó además tres herramientas específicas orientadas a cerrar la brecha digital de las mypes: la línea prioritariaMYPE Digital, la Red de Centros de MYPE Digital y la estrategia de articulación “Fortalece tu Mercado”.
- El reto que estas iniciativas enfrentan, sin embargo, es de una magnitud considerable: si solo el 10% de las empresas peruanas usa el comercio electrónico con resultados exitosos, la brecha por cubrir asciende, en palabras del propio funcionario, a un 90% pendiente.
La foto final: un país que compra rápido, pero que aún no vende al mundo
- El Foro del Observatorio Ecommerce 2025-2026 deja una conclusión que atraviesa cada uno de los datos presentados: el Perú tiene, sin duda, un consumidor digital cada vez más sofisticado, un ecosistema de pagos —liderado por Yape— que es referente regional, y una infraestructura portuaria de clase mundial en Chancay que ya mueve cientos de miles de contenedores al año.
- Lo que todavía no tiene, según coincidieron los propios protagonistas del sector, es una masa crítica de empresas peruanas —desde Gamarra hasta las mypes de regiones— capaces de usar esa misma infraestructura para vender al mundo con la misma velocidad con la que el mundo, hoy, le vende a Perú.
- Los próximos meses serán decisivos: la eventual decisión de la Sunat sobre el IGV a las compras bajo US$ 200, la incorporación de nuevas líneas navieras a Chancay, y la capacidad de Gamarra y las mypes regionales para subirse al comercio digital definirán si el gigantesco puerto que China construyó en la costa peruana termina siendo, como advirtió el propio Cáceda, “una autopista de alta velocidad” en un solo sentido, o el punto de partida real de una nueva ola exportadora peruana.
El reto para las empresas peruanas será aprovechar la misma infraestructura digital y logística que facilita las importaciones para convertir el comercio electrónico en una nueva plataforma exportadora.