Artículo publicado en la edición 249 de la Revista Microfinanzas
https://statuscomunicaciones.pe/microfinanzas/M249.pdf
- Enfocarse prioritariamente en el nicho natural para la cual fue creada está reconocida entidad financiera, 88% de sus colocaciones están destinadas en los créditos para la micro y pequeña empresa, permitió a Proempresa recuperar utilidades y elevar rápidamente sus indicadores de rentabilidad, eficiencia y productividad. A julio, su ROE llegó a 18.07%, por encima del promedio de las empresas financieras, mientras el patrimonio también continuó fortaleciéndose.
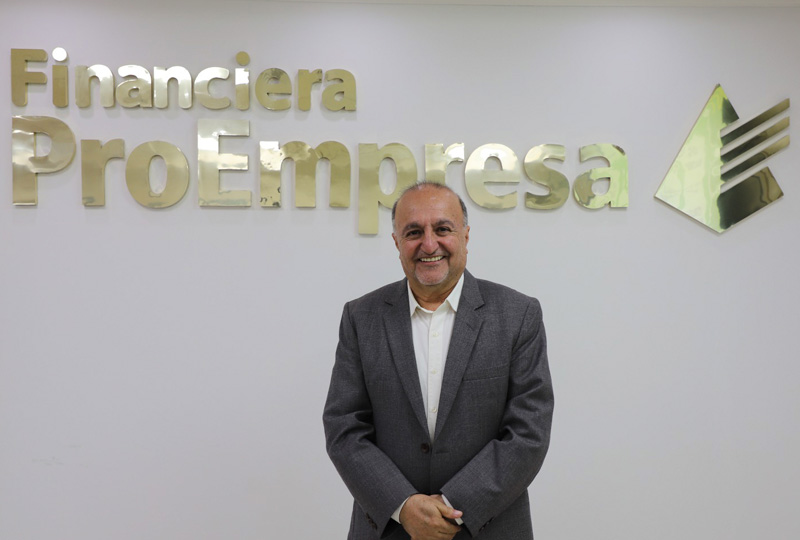
Una tarde a inicios del mes agosto, Wilber Dongo, gerente general de Proempresa, tenía frente a sí una “fotografía” de la financiera bastante distinta a la que encontró cuando asumió el cargo, el 2 de febrero de este año.
- Cinco meses antes, a fines de marzo, cuando conversó por primera vez con Microfinanzas sobre los cambios que pretendía ejecutar al frente de la financiera, el diagnóstico era retador con varios frentes llenos de incertidumbre. Proempresa había perdido parte del foco en su negocio tradicional, había acumulado una cartera problemática vinculada a los denominados créditos de conglomerados (llegó a representar aproximadamente un 25% de su cartera) y las provisiones habían golpeado los resultados.
- La prioridad, decía entonces Dongo, era volver a la micro y pequeña empresa, elevar la productividad comercial y recuperar la rentabilidad, con mayor cuidado en la admisión de créditos, y enfocándose principalmente en créditos de menores monto de acuerdo con el promedio que la industria ofrece.
- Al cierre de julio, los números permiten comprobar una parte importante de esa hoja de ruta. Según información de la SBS, la financiera acumuló S/8.1 millones de utilidad neta y alcanzó un ROE anualizado de 18.07%, después de registrar un ROE negativo de -12.77% un año antes. El ROA, por su parte, pasó de -1.25% a 2.24%, indicadores que superan a varias de las reconocidas microfinancieras que operan en el sistema financiero peruano.
El giro es especialmente significativo por su velocidad. A comienzos de su gestión, Dongo apuntaba a terminar 2026 con alcanzar S/10 millones de utilidad y un ROE no menor de 15%. A julio, el retorno sobre el patrimonio ya había superado esa referencia. Ahora, con buena parte de aquella meta alcanzada, la gerencia incluso ha elevado la vara.
- “Al mes de julio hemos logrado más de S/8 millones de utilidad. Eso representa un ROE anualizado de un poco más de 18% y un ROA mayor a 2.5%”, dice Dongo. Si la financiera consigue cerrar el año con unos S/15 millones de ganancia, agrega, el ROE podría ubicarse en el rango del 20%.
- El 18.07% ya coloca a Proempresa por encima del 15.31% promedio de las empresas financieras. La lectura es igual de favorable cuando se observa el ROA: su 2.24% la coloca por encima del promedio de varias entidades del sistema, incluyendo el sector bancario. Es una primera señal de que la recuperación, aunque evidente, todavía tiene matices y mucho por afrontar, especialmente en el control del remanente de la cartera “especial”, conglomerados comerciales (han reducido su participación de 160 millones en su momento de mayor expansión a menos de 60 millones a la fecha).
- “El reto ahora es mirar hacia el futuro y ubicarnos en el lugar que siempre debió estar ProEmpresa”, menciona Dongo.
La administración de Wilber Dongo busca consolidar resultados financieros mediante mayor productividad, tecnología y una gestión de riesgo crediticio que está generando una reducción sostenida de la morosidad.
El primer giro fue dejar de crecer donde no se debía
- Dongo no atribuye la mejora a una estrategia especialmente sofisticada. Su primera decisión fue mucho más básica: volver a su nicho original, al negocio que Proempresa conocía. Entre 2022 y 2024, la entidad había destinado una parte relevante de su cartera a créditos de “conglomerados”, vinculados a proyectos comerciales inmobiliarios para microempresarios.
- La apuesta no produjo los resultados esperados. “Quizá la poca experiencia o pericia de conocer las condiciones en las que se dan estos tipos de créditos, la gestión de riesgo crediticio para este nuevo producto y la forma de evaluación no consolidó lo que tenían previsto”, señala Dongo. Los incumplimientos elevaron las provisiones y terminaron golpeando la rentabilidad.
- Cuando asumió la gerencia, el directorio ya había decidido no continuar financiando ese producto. Dongo aceleró la transición. “Traté de avanzar lo más pronto posible en consolidar nuevamente la dirección de nuestros créditos hacia la micro y pequeña empresa”, afirma.
- Los balances ya reflejan ese cambio: la cartera “regular” (como se denomina internamente a la cartera de la micro y pequeña empresa) alcanzó S/441 millones en agosto, frente a 416 millones al cierre de diciembre 2025. En ocho meses creció 6%.
En sentido contrario, el portafolio “especial” (cartera de conglomerados comerciales y otros créditos asociados a este portafolio) se redujo hasta aproximadamente S/72.6 millones, 30.8% menos que un año atrás. Dentro de él, el saldo de conglomerados cayó hasta unos S/58.5 millones.
- La transformación importa más que el crecimiento agregado. A julio, según la SBS, las colocaciones totales rondaban los S/514 millones y ya se había superado el nivel de cierre de 2025, con la prudencia de no atender ningún financiamiento incluso a los clientes que tienen una relación con créditos conglomerados. Pero debajo de esa aparente estabilidad se produjo una sustitución: cae el negocio que generó buena parte de los problemas crediticios y crece el portafolio que Proempresa considera su actividad natural.
“El 88% de la cartera ya está orientada a la micro y pequeña empresa y que el crédito promedio se mantiene por debajo de S/8,000”, resalta Dongo.
- Ese era, precisamente, uno de los ejes que planteó al iniciar su gestión. En la primera conversación con Microfinanzas, el ejecutivo defendía un ticket menor al de buena parte del mercado microfinanciero porque, argumentaba, le permitía llegar a clientes de menor escala, tener un promedio de plazo menor que permite mayor cercanía con el cliente y limitar el riesgo de sobreendeudamiento. Cinco meses después, esa tesis está dando sus frutos y se mantiene como centro de su política comercial.
“Proempresa volvió a concentrar el 88% de su cartera en la micro y pequeña empresa, con un crédito promedio menor a S/8,000, mientras refuerza su fuerza comercial para acelerar el crecimiento de ese portafolio”

La financiera ha reforzado su fuerza comercial como parte de la estrategia para elevar la productividad y recuperar dinamismo en su cartera MYPE.
Hacer trabajar mejor la red existente
- La segunda pieza del giro es la productividad. Proempresa opera una red de 48 agencias que, según Dongo, tenía capacidad instalada pero no la dotación comercial (EDN ejecutivos de negocios) suficiente para explotarla completamente. El alquiler, los servicios y buena parte de los costos de infraestructura, es decir los costos fija ya estaban allí; el reto era generar más negocio sobre esa misma base fija.
- La estrategia ha sido reforzar la fuerza comercial y aumentar el número de operaciones por ejecutivo. Dongo sostiene que un ejecutivo de negocios colocaba en promedio unos 14 créditos al mes durante 2025.
- Hacia finales de ese año la cifra había subido a 18 y ahora ronda 19. Su meta es cerrar 2026 entre 21 y 22 operaciones mensuales por ejecutivo. “El aprendizaje del nuevo EDN debe llevarse con prudencia, estamos sembrando talento para cosechar mañana”, manifiesta Dongo.
Efectivamente, la información de gestión de la propia financiera registra 18 créditos desembolsados por ejecutivo en julio, también por encima de los niveles observados meses atrás.
- El plan contempla, además, incorporar otros 60 ejecutivos en el último cuatrimestre. En una financiera con créditos promedio de alrededor de S/8,000, pequeños cambios de productividad tienen un efecto considerable en los ingresos cuando se multiplican por cientos de vendedores.
- Dongo hace el cálculo: un ejecutivo nuevo que coloque 15 créditos mensuales originaría alrededor de S/120,000 cada mes. Con una fuerza comercial mayor, el impacto de los ingresos se acumula rápidamente.
- Pero el modelo tiene una contrapartida. El negocio microfinanciero de Proempresa sigue siendo intensivo en personas y, por ello, menos escalable que otros negocios financieros. Los créditos directos por trabajador se mantienen aún por debajo del promedio de las empresas financieras. Allí aparece la siguiente etapa de la estrategia: tecnología y gestión de datos.
La rentabilidad también se explica por lo que dejó de provisionarse
- El crecimiento comercial por sí solo no explica el salto de la utilidad. La otra variable está en las provisiones. Durante los años de deterioro de la cartera especial, Proempresa tuvo que destinar una proporción elevada de sus ingresos a cubrir potenciales pérdidas crediticias. Buena parte de ese esfuerzo, sostiene Dongo, ya fue realizado.
- El efecto en los resultados es contundente. El gasto de provisiones acumulado a julio llegó a S/14.4 millones, frente a S/28.75 millones en el mismo periodo de 2025. La reducción fue prácticamente de 50%, de acuerdo con información oficial.
- Mensualmente, el gasto de provisiones representó alrededor de 17% de los ingresos financieros en julio, bastante menos que los niveles de 28%, 32% o incluso 40% observados durante algunos meses de 2025.
El margen financiero también mejoró. El margen financiero bruto anualizado alcanzó 79.56% en julio, desde 71.96% un año atrás.
A ello se suma un menor costo de fondeo. El costo financiero de la deuda pasó de 7.09% en junio de 2025 a 5.87% en junio de este año.
- Así, la mejora de la última línea descansa en una combinación particularmente favorable: una cartera regular que produce más ingresos, un costo financiero menor y un gasto por riesgo que consume una proporción significativamente inferior del margen.
- Ese mismo fenómeno obliga a ser prudentes al extrapolar el crecimiento actual de las utilidades.
- Parte del salto no proviene únicamente de colocar más créditos, sino de dejar atrás un periodo extraordinariamente costoso en provisiones.
La mora no desapareció, pero se identificó su madurez, el impacto en los EEFF y acciones a seguir
- Ese es el punto en el que la historia de recuperación deja de ser lineal. Proempresa sigue teniendo una morosidad contable elevada. A julio, la mora contable se situó en 10.52%. El dato representa una mejora frente al aproximadamente 12.9% con el que terminó 2025, pero continúa claramente por encima de los niveles habituales entre las empresas financieras.
- La comparación con el sistema hace más evidente la brecha. Según la información de julio, los créditos atrasados representan 10.55% de los créditos directos de Proempresa, frente a 4.88% para el promedio de las financieras. La cobertura de provisiones sobre créditos atrasados alcanza 106.33%, mientras el sistema registra 157.43%.
- La mora es, por tanto, el principal argumento contra una lectura demasiado optimista del futuro, es decir, del proceso de recuperación financiera y operativa que la entidad ha iniciado tras varios años de deterioro en sus resultados. Dongo no cuestiona el dato contable, pero sí propone mirar qué hay detrás de ese 10.52%.
Su argumento es que Proempresa arrastra una cartera morosa muy “añeja” que distorsiona la fotografía actual del riesgo. “La cartera de más de 120 días de atraso que figura en el balance en la mayoría de los casos es incobrable; tiene entre cuatro y cinco años de vigencia en nuestra cartera y aún la mantenemos en el balance. No se ha castigado ni se ha vendido”, afirma.
- El análisis efectuado nos permite comprobar que cerca de tres cuartas partes de la cartera vencida se encuentran por encima de 120 días. Los datos que se publican en la información de la SBS respaldan esa lectura. A julio, la mora contable era 10.52%; los créditos con más de 120 días de incumplimiento representaban 7.42%, por lo tanto, aquellos con más de 30 días hasta 120 días representa sólo un 3.1%, indicador por debajo de las principales entidades financieras.
- Dongo va un paso más allá y denomina “mora real” a la porción más reciente del deterioro, que ubica alrededor de 3%. “Al mirar la foto superficialmente, se podría pensar que tenemos una mora alta, pero la mora no es una foto, debe evaluarse por los incrementales y las tendencias, además de la cobertura que la sostiene”, dice.
- Con la nueva incorporación de la SBS en el presente año sobre mora ajustada (incorpora los castigos y venta de cartera vencida en los 12 últimos meses), la evaluación de la cartera es más cierta y hoy se aprecia quienes están asumiendo mayor contingencia de riesgo crediticio en sus resultados.
“Según información de la SBS, la financiera acumuló S/8.1 millones de utilidad neta y alcanzó un ROE anualizado de 18.07%, después de registrar un ROE negativo de -12.77% un año antes. El ROA, por su parte, pasó de -1.25% a 2.24%, indicadores que superan a varias de las reconocidas microfinancieras que operan en el sistema financiero peruano”
Más rentabilidad, el reto ahora es aumentar el capital
La mejora tampoco resuelve completamente otro flanco: la capitalización.
- El patrimonio de Proempresa pasó de S/70.4 millones al cierre de 2025 a S/79.1 millones en julio, un aumento de 12.38%.
- El ratio de capital global, a su vez, alcanzó 13.4%, frente a 11.74% un año antes. La dirección es positiva, pero el punto de llegada sigue estando por debajo del promedio de las empresas financieras, situado alrededor de 16.8%.
- En otras palabras, Proempresa está generando rentabilidad rápidamente, pero todavía cuenta con un colchón patrimonial relativamente estrecho para absorber un eventual deterioro inesperado de la cartera. Eso explica por qué la continuidad de las utilidades importa tanto: cada sol que permanezca como resultado acumulado ayuda a recomponer una base patrimonial que perdió fortaleza durante los años anteriores.
- Dongo lo reconoce. Con un patrimonio que él sitúa alrededor de S/75 millones al momento de la conversación, “cada millón de utilidad suma de manera importante”.
De prometer crecimiento a prometer sostenibilidad
- Hay una diferencia significativa entre el Dongo que llegó en febrero y el que habla cinco meses después. Al inicio, la conversación estaba centrada en recuperar terreno; ahora, cada vez más, pasa por demostrar que no solo es mantener lo logrado, la mirada está ahora en posicionar a la entidad como la referente de las microfinanzas en el país.
- Incluso las proyecciones cambiaron. En su primera entrevista, el ejecutivo estimaba cerrar 2026 con una cartera total de entre S/530 millones, pero aun con cartera “especial”. Ahora habla de aproximadamente S/540 millones y con mayor participación de la cartera a la microempresa.
- El cambio no sustancial de la meta no necesariamente implica mantener el mismo desempeño. Refleja, en buena medida, la velocidad con la que continúa amortizándose la cartera especial y especialmente la reducción más acelerada de la cartera morosa “añeja” mientras Proempresa intenta sustituirla con créditos MYPE de menor tamaño.
- Donde sí se elevó la ambición es en resultados. Los S/10 millones de utilidad que parecían una meta razonable a principios de año ahora son el piso. Dongo habla de S/15 millones y un ROE próximo a 20%.
- Conseguirlo significaría consolidar uno de los cambios de rentabilidad más rápidos de la entidad en los últimos años. La pregunta será cuánto de ese retorno puede mantenerse una vez que la reducción del gasto en provisiones deje de aportar un impulso extraordinario a la utilidad.
“El objetivo (de Proempresa) no es únicamente prepararse para Open Finance. La financiera quiere incorporar inteligencia artificial en evaluación, gestión de cartera y procesos internos, reducir tiempos y permitir que cada ejecutivo origine más créditos sin incrementar el costo operativo al mismo ritmo”

El fortalecimiento de las colocaciones y la mejora de la rentabilidad marcan la recuperación financiera de Proempresa, que a julio acumuló S/8.1 millones de utilidad y un ROE de 18.07%.
El siguiente examen será tecnológico y el uso de los datos para la toma de decisiones comerciales
- Dongo sabe que aumentar indefinidamente la productividad contratando más ejecutivos tiene límites. Por eso la segunda fase del plan ya no será principalmente comercial, sino tecnológica y ampliar el potencial de productividad con el uso de datos.
- Proempresa trabaja en una aplicación que permitirá que el ejecutivo de negocios realice desde campo buena parte del proceso crediticio que hoy todavía requiere procedimientos manuales o sistemas menos integrados. Hoy se ha reforzado su estructura con la creación de la gerencia de B.I., unidad que permitirá ampliar la atención del proceso crediticio en forma automatizada y digital. Pronto se incorpora el uso de inteligencia artificial en el conocimiento de os clientes y principales procesos.
Para 2027, el proyecto escala: la financiera planea renovar su core financiero. “Podríamos seguir operando con el sistema actual por algunos años más, pero no respondería a las exigencias que requieren hoy en día las finanzas abiertas”, sostiene Dongo.
- El objetivo no es únicamente prepararse para Open Finance. La financiera quiere incorporar inteligencia artificial en evaluación, gestión de cartera y procesos internos, reducir tiempos y permitir que cada ejecutivo origine más créditos sin incrementar el costo operativo al mismo ritmo.
- Si ese proceso funciona, Proempresa podría pasar de una recuperación apoyada en la normalización de provisiones y en una mayor intensidad comercial a una mejora más estructural de productividad. Pero esa segunda fase todavía está por ejecutarse, teniendo previsto iniciarlo a más tardar en el mes de enero del próximo año.
El verdadero turnaround empieza ahora
Los primeros seis meses de Dongo al frente de Proempresa ofrecen suficiente evidencia para afirmar que la dirección financiera cambió. La entidad volvió a generar utilidades, pasó en dicho período, de un ROE negativo a uno positivo de 18.07%, fortaleció patrimonio, redujo casi a la mitad el gasto acumulado en provisiones y consiguió que la cartera MYPE vuelva a crecer mientras desarma progresivamente su exposición al negocio de conglomerados.
- En varios indicadores, el avance fue más rápido de lo que el propio gerente proyectaba en febrero.
- Pero la recuperación tiene una frontera muy clara. Proempresa todavía registra una mora que requiere un tratamiento de gestión, una cobertura de provisiones, que se bien ya supera 100%, aún es menor al promedio de sus pares y un nivel de capitalización que, aunque mejor, continúa siendo un objetivo principal. Los accionistas en los últimos meses realizaron un aporte de capital que refleja su apuesta por el nuevo futuro de la empresa.
- Hoy el reto del Directorio y gerencia general es responder a la pregunta ¿la mirada estratégica hacia dónde va ahora? Las medidas ya asumidas van en camino de responder la nueva visión estratégica de la financiera. Los más que en los S/8.1 millones de utilidad ya acumulados al cierre de julio, augura la consolidación del giro financiero de Proempresa.
La apuesta de Dongo entra ahora en una segunda etapa. El reto será que la tecnología, la incorporación en sus procesos del análisis de datos, la cercanía a las necesidades de sus clientes, el enfoque en las personas, como cultura interna, como el motor de su propósito y la mayor escala comercial conviertan la recuperación financiera en una entidad no solo sostenible, más bien innovadora que vuele a ser un actor importante en el competitivo sector de la las microfinancieras peruanas. Todo augura que los resultados al cierre de este año y los del 2027 mostrarán a Proempresa dando ese siguiente salto.

Proempresa impulsa iniciativas como “Aliado Pro TOOTI” para reforzar su cultura interna y sus valores institucionales. El distintivo representa principios orientados al trabajo en equipo, las personas, el cliente, la transparencia y la innovación.